LTS: TS. Cấn Văn Lực và Nhóm tác giả Viện Nghiên cứu Kinh tế BIDV vừa công bố báo cáo về Kinh tế Việt Nam 9 tháng đầu năm và dự báo cả năm 2026. Chúng tôi xin đăng tải nguyên văn báo cáo để quý độc giả cùng theo dõi.
-----------
Chặng đường 9 tháng đầu năm của kinh tế Việt Nam đã khép lại với nhiều điểm sáng, GDP tăng 9,01% so cùng kỳ - mức cao nhất trong vòng 15 năm với các động lực tăng trưởng khá đồng đều, cùng với việc khơi thông nguồn lực bị ách tắc, phát huy các động lực mới. Tuy nhiên, mục tiêu tăng trưởng 10% trở lên cả năm là rất thách thức trong trong bối cảnh xung đột tại Trung Đông còn phức tạp, khó lường; lạm phát tăng, lãi suất neo cao; một số địa phương tăng trưởng thấp hơn mục tiêu; động lực tăng trưởng truyền thống chưa đạt kỳ vọng trong khi các động lực mới cần thời gian để phát huy; doanh nghiệp còn đối diện với nhiều khó khăn; nhu cầu vốn lớn trong khi các kênh dẫn vốn chưa thuận lợi, phân bổ nguồn lực chưa thể cân đối ngay….v.v.
Yêu cầu quan trọng trong thời gian còn lại của năm là tăng tốc, bứt phá, phát huy tối đa các động lực tăng trưởng, phấn đấu đạt mục tiêu tăng trưởng cao nhất cả năm gắn với ổn định vĩ mô, kiểm soát lạm phát và bảo đảm các cân đối lớn; nâng cao năng lực nội sinh, đưa kết quả phát triển KHCN, đổi mới sáng tạo, chuyển đổi số, chuyển đổi xanh, và chuyển đổi năng lượng thành kết quả cụ thể, thực chất trong phát triển kinh tế - xã hội cả năm và tiếp theo.
Bối cảnh quốc tế
Trong 9 tháng đầu năm 2026, kinh tế thế giới duy trì khả năng chống chịu khá trong bối cảnh rủi ro gia tăng. Đầu tư vào công nghệ cao, bán dẫn, trí tuệ nhân tạo (AI), trung tâm dữ liệu và năng lượng trở thành động lực tăng trưởng mới của nhiều nền kinh tế, song xung đột tại Trung Đông kéo dài đẩy giá năng lượng, chi phí logistics, lương thực và nhiều mặt hàng tăng mạnh, khiến lạm phát toàn cầu tăng (dù đang chậm lại), lãi suất tăng, rủi ro nợ công và nợ tư tăng theo; cùng với đó, thời tiết diễn biến cực đoan (gồm cả siêu El Nino có thể kéo dài đến tháng 2/2027), khiến GDP của các quốc gia chịu ảnh hưởng nhiều có thể giảm 1-2% (theo AfDP) và tăng áp lực đối với an ninh lương thực, nguồn nước, chuỗi cung ứng, hạ tầng và sản xuất nông nghiệp.
Đà phục hồi của kinh tế thế giới chậm lại, chưa đồng đều và còn nhiều bất định. các tổ chức quốc tế (WB, IMF, OECD, tháng 7-9/2026) dự báo tăng trưởng toàn cầu đạt khoảng 2,5-3% YoY năm 2026 (giảm 0,4-0,6 điểm % s với năm 2025), trước khi phục hồi mức 2,8-3,4% năm 2027; lạm phát (CPI bình quân) tăng lên mức 4,5-4,7% YoY năm 2026, trước khi chậm lại (khoảng 3,9-4,1%) năm 2027. "Lãi suất cao lâu hơn" làm tăng chi phí vốn và thu hẹp dư địa hỗ trợ tăng trưởng; vốn đầu tư gián tiếp (FII) vào các nền kinh tế mới nổi đến cuối năm 2026 và 2027 dự báo tăng chậm hơn và phân hóa mạnh hơn.
Kinh tế Mỹ tăng trưởng khá song áp lực lạm phát tăng; các tổ chức quốc tế dự báo GDP của Mỹ tăng 2,1-2,3% YoY năm 2026-2027 (tương đương năm 2025) khi các động lực tăng trưởng không đồng đều, lạm phát và lãi suất neo cao, thâm hụt tài khóa và nợ công ở mức cao; lạm phát tổng thể dự báo ở mức 3,2-3,6%, cao hơn mục tiêu 2%, khiến Fed thận trọng trong điều hành chính sách tiền tệ. Kinh tế Eurozone có nhiều dấu hiệu cải thiện nhờ xuất khẩu dịch vụ và dòng vốn đầu tư AI song phân hóa và áp lực lạm phát tăng và vẫn dai dẳng (GDP khu vực dự báo tăng 0,8-1,5% YoY trong 2026-2027, lạm phát tổng thể tăng 2,9-3% YoY). Kinh tế Trung Quốc phục hồi nhờ xuất khẩu, đầu tư công nghệ cao nhưng thị trường bất động sản và và cầu nội địa còn yếu, áp lực lạm phát tăng nhẹ. WB (10/2026) dự báo GDP Trung Quốc tăng khoảng 4,3-4,6% YoY 2026 (thấp hơn mức 5% năm 2025) và lạm phát tổng thể tăng khoảng 1% YoY (từ mức 0% năm 2025).
Đông Nam Á được dự báo sẽ là khu vực tăng trưởng năng động với mức tăng 4,6-4,9% YoY năm 2026-2027 (ADB-9/2026 và AMRO, 10/2026), tăng trưởng kinh tế Việt Nam dự báo đạt mức cao nhất khu vực ASEAN (7,5-8,2%) nhưng lạm phát gia tăng (4,5-4,7%) trong năm 2026-2027 (từ mức 3,3% năm 2025).
6 điểm sáng của kinh tế Việt Nam 9 tháng đầu năm
Kinh tế Việt Nam trong 9 tháng đầu năm 2026 đạt nhiều kết quả đáng khích lệ trong bối cảnh toàn cầu bất định với 6 điểm sáng chính.
Một là, tiếp tục đẩy mạnh hoàn thiện thể chế, khơi thông nguồn lực, thúc đẩy tăng trưởng cao gắn với ổn định kinh tế vĩ mô
Trong 9 tháng đầu năm 2026, trong bối cảnh rủi ro, thách thức từ bên ngoài diễn biến phức tạp và khó lường, Đảng, Quốc hội và Chính phủ tiếp tục ban hành nhiều chính sách đột phát, đẩy mạnh hoàn thiện thể chế gắn với nâng cao năng lực thực thi, quyết liệt cải thiện môi trường đầu tư - kinh doanh; tiếp tục giãn, giảm thuế, phí, tiền thuê đất cho doanh nghiệp và người dân; điều hành chính sách tiền tệ phù hợp với diễn biến kinh tế vĩ mô, đáp ứng nhu cầu vốn của nền kinh tế; đẩy mạnh tháo gỡ các dự án khó khăn, tồn đọng kéo dài…v.v. Đáng chú ý, từ đầu năm đến nay, Bộ Chính trị đã ban hành nhiều nghị quyết quan trọng định hướng, kiến tạo phát triển kinh tế - xã hội như Nghị quyết 79 (phát triển kinh tế Nhà nước), Nghị quyết 80 (phát triển văn hóa quốc gia), Nghị quyết 10 (phát triển kinh tế đầu tư nước ngoài), Nghị quyết 19 (đổi mới mô hình phát triển), Nghị quyết 20 (xây dựng và phát triển Việt Nam trở thành quốc gia biển mạnh), Nghị quyết 21 (định hướng sửa Luật đất đai 2024 nhằm khơi thông nguồn lực), Nghị quyết 26 (phát triển du lịch), Nghị quyết 27 (phát triển liên kết vùng….).
Trong 9 tháng đầu năm 2026, Quốc hội khóa XVI đã thông qua 24 dự án luật tại các kỳ họp, và đang chuẩn bị cho ý kiến, thông qua 40 Dự án Luật, Nghị quyết tại kỳ họp sắp tới. Theo đó, hàng loạt văn bản hướng dẫn thực hiện được ban hành cùng với việc hoàn thiện hồ sơ cho các dự án luật sắp tới. Đáng lưu ý là Chính phủ đã ban hành Danh mục 10 công nghệ chiến lược và 30 sản phẩm công nghệ ưu tiên phát triển (Quyết định 21/2026/QĐ-TTg ngày 30/4/2026); Chiến lược quốc gia về AI đến năm 2030, tầm nhìn 2045 (Quyết định 1671/QĐ-TTg ngày 28/8/2026) cùng 11 Nghị quyết chuyên đề về phát triển KHCN, chuyển đổi số, giáo dục, y tế, văn hóa, du lịch, ngoại giao, cùng với 350 cam kết, thỏa thuận quốc tế mới được ký kết…v.v. Về nguồn lực, Chính phủ ban hành Đề án cải cách tổng thể thị trường tài chính đến năm 2025 (Quyết định 1413/QĐ-TTg ngày 27/7/2026), Chiến lược phát triển ngành ngân hàng đến năm 2030 (Quyết định 1809/QĐ-TTg ngày 18/09/2026), chính thức vận hành sàn giao dịch carbon; thí điểm thị trường tài sản mã hóa, thúc đẩy đưa trung tâm tài chính quốc tế vào hoạt động, nâng cấp sở giao dịch hàng hóa, hoàn thiện khung pháp lý cho chuyển đổi xanh, chuyển đổi năng lượng….v.v.
Điểm tích cực khác là Chỉ số Đổi mới sáng tạo toàn cầu (GII) theo WIPO của Việt Nam năm 2026 đứng thứ 43/139 thế giới, tăng 1 bậc so với năm 2025; thị trường chứng khoán (TTCK) chính thức được nâng hạng lên thị trường mới nổi thứ cấp từ ngày 21/9/2026; lần đầu được xếp hạng ở mức "Đầu tư" bởi Tổ chức xếp hạng tín nhiệm quốc tế R&I – Nhật Bản, khẳng định nỗ lực cải cách, thúc đẩy tăng trưởng gắn với ổn định vĩ mô, từng bước nâng cao sức chống chịu của nền kinh tế Việt Nam.
Hai là, tăng trưởng GDP 9 tháng đạt mức cao nhất trong vòng 15 năm với các động lực tăng trưởng khá đồng đều
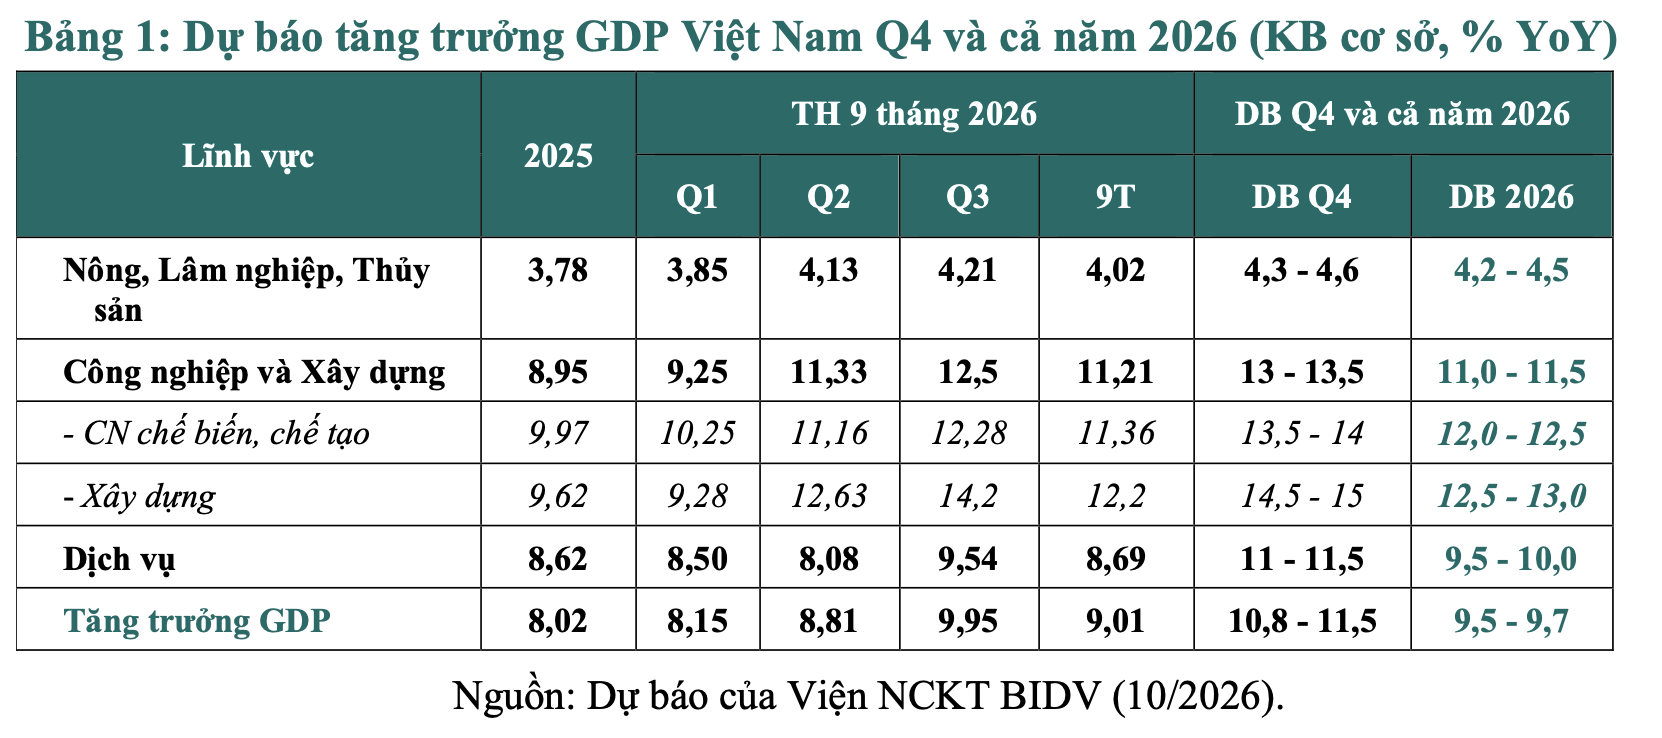
Tăng trưởng GDP 9 tháng đầu năm đạt 9,01% so với cùng kỳ, là mức cao nhất trong 15 năm, với quý sau cao hơn quý trước (quý 1 tăng 8,15%, quý 2 tăng 8,81%, quý 3 tăng 9,95%) nhờ sự cộng hưởng của các động lực từ phía cung và phía cầu và mức tăng trưởng 2 con số của 12/34 địa phương.
Về phía cung, khu vực công nghiệp và xây dựng tăng 11,21% so cùng kỳ, cao nhất trong 3 khu vực và cao nhất trong 8 năm, đóng góp 49,62% vào mức tăng trưởng chung. Trong đó, công nghiệp chế biến, chế tạo tiếp tục là động lực chính, tăng 11,36%, đóng góp 33,85%; xây dựng tăng 12,2% (đóng góp 8,25%) vào mức tăng trưởng chung, nhờ đầu tư công và phát triển hạ tầng được đẩy mạnh. Chỉ số sản xuất công nghiệp (IIP) tăng 12,3% YoY, cao nhất trong 9 năm nhờ tăng trưởng cao của các ngành công nghiệp chủ lực (tăng 12-36%). Theo Bộ KHCN, doanh thu và lợi nhuận của công nghiệp công nghệ số (bán dẫn, AI, phần mềm, linh kiện điện tử, nội dung số…) lần lượt tăng 32,1% YoY và 35,3% YoY nhờ bắt kịp xu hướng đầu tư R&D, phát triển AI, bán dẫn, công nghệ cao của thế giới. Khu vực dịch vụ tăng 8,69%, đóng góp 45,03% vào tăng trưởng chung, nhờ thương mại, vận tải - kho bãi, du lịch, lưu trú - ăn uống, tài chính - ngân hàng, KHCN và giáo dục - đào tạo (đạt mức tăng trưởng khá cao từ 8,2-11,03% YoY). Khu vực nông - lâm nghiệp - thủy sản tăng trưởng khá (4,02% YoY), cao nhất trong 8 năm, đóng góp 5,35% vào mức tăng trưởng chung, tiếp tục khẳng định vai trò trụ đỡ, ổn định giá cả hàng hóa thiết yếu và đóng góp tích cực cho xuất khẩu.
Về phía cầu, tích lũy tài sản (đầu tư) tăng mạnh 17,88% YoY, đóng góp 56,4% vào tăng trưởng GDP với mức tăng trưởng cao nhất trong vòng 15 năm của vốn đầu tư toàn xã hội (+15,1%), trong đó đầu tư vốn Nhà nước tăng 17,3% YoY (với giải ngân đầu tư công tăng 19%, đạt 60% kế hoạch), vốn đầu tư FDI tăng 14,5% (vốn đăng ký đạt 50,36 tỷ USD, tăng 76,5%; giải ngân 21,07 tỷ USD, tăng 12,1%); vốn tư nhân tăng 14%, cao hơn cùng kỳ giai đoạn 2020-2025, nhưng còn thấp hơn trước dịch Covid-19.
Cùng với đó, Chính phủ và các bộ, ngành, địa phương đã xử lý được 3.557/gần 5000 (gần 73%) dự án tồn đọng, giải phóng 139 nghìn ha đất và 2,49 triệu tỷ đồng vốn đầu tư bổ sung dần cho sản xuất – kinh doanh, phát triển hạ tầng và thúc đẩy tăng trưởng.
Tiêu dùng cuối cùng tăng 8,51% YoY, cao nhất trong 8 năm, đóng góp 53,5% vào mức tăng trưởng chung; trong đó tổng mức bán lẻ hàng hóa và dịch vụ tăng 13,4%; lượng khách quốc tế đạt 17,68 triệu lượt, tăng 14,5% so với cùng kỳ. Doanh thu dịch vụ lưu trú - ăn uống tăng 16,7% và du lịch lữ hành tăng 17,9%, cao nhất trong các nhóm dịch vụ tiêu dùng, nhờ hiệu ứng gắn kết du lịch với văn hóa - thể thao - nghệ thuật và phát triển thương mại điện tử…v.v.
Xuất - nhập khẩu hàng hóa đạt 888 tỷ USD, tăng 30,4% so cùng kỳ, trong đó kim ngạch xuất khẩu hàng hóa đạt 434,3 tỷ USD, tăng 24,5% YoY, cao nhất trong vòng 8 năm; nhập khẩu hàng hóa đạt 453,7 tỷ USD, tăng 36,7% YoY. Cán cân thương mại hàng hóa tháng 9 đảo chiều xuất siêu 1,27 tỷ USD, nhưng nhập siêu hàng hóa 9 tháng vẫn khá lớn (19,42 tỷ USD). Tổng kim ngạch xuất - nhập khẩu dịch vụ đạt 60,41 tỷ USD (tăng 15,5% YoY), nhập siêu dịch vụ vẫn khá lớn (8,21 tỷ USD) dù có giảm nhẹ (0,1 tỷ USD) so với cùng kỳ năm 2025.
Ba là, quy mô doanh nghiệp (DN) tăng khá, niềm tin kinh doanh cải thiện: trong 9 tháng đầu năm có 149,7 nghìn DN thành lập mới, tăng 3,2% so với cùng kỳ, cùng với 74,3 nghìn DN quay trở lại hoạt động, giảm 14%, nâng tổng số DN gia nhập thị trường là gần 224 nghìn DN (giảm 3,2% so cùng kỳ), trong khi số DN rút lui khỏi thị trường là 172 nghìn (giảm 1,7% so cùng kỳ). Tỷ lệ DN rút lui so với DN gia nhập thị trường là 76,8%, cho thấy "lượng" DN tăng lên, quy mô cũng tăng khi vốn bình quân/DN thành lập mới đạt 12,6 tỷ đồng/DN, tăng 28,6% YoY. Đồng thời, niềm tin cải thiện khi có tới 84% DN đánh giá tình hình kinh doanh tốt lên và ổn định hơn trong Q4/2026...v.v.
Bốn là, thu ngân sách Nhà nước (NSNN) tăng tích cực, tạo dư địa mở rộng tài khóa: thu NSNN ước đạt 86,5% dự toán năm, tăng 12,1% so với cùng kỳ năm 2025 nhờ đà phục hồi của sản xuất, tiêu dùng và xuất nhập khẩu trong khi vẫn duy trì hỗ trợ miễn giảm, gia hạn thuế, phí, tiền thuê đất, hỗ trợ an sinh xã hội (khoảng 200 nghìn tỷ đồng trong 9T/2026, tương đương mức chi thực khoảng 101 nghìn tỷ đồng), tạo dư địa mở rộng tài khóa.
Tuy nhiên, cần kiểm soát khoản thu kém bền vững như thu từ tiền thuê đất, tiền sử dụng đất chiếm khoảng 20% (nhiều địa phương chiếm tới 25-30%) tổng thu, thu dầu thô (tăng gần 34%YoY). Chi ngân sách mới đạt 59,3% dự toán chủ yếu do giải ngân đầu tư công còn chậm và chưa đồng đều như nêu dưới đây; chi thường xuyên dù đã giảm so với 8T/2026 song còn chiếm tỷ trọng lớn (60,3%), đòi hỏi tiếp tục giảm hợp lý chi thường xuyên, dành nguồn lực cho đầu tư phát triển, thúc đẩy tăng trưởng.
Năm là, tín dụng tăng tích cực, tỷ giá và thị trường ngoại hối cơ bản ổn định: Tín dụng ước tăng 11,59% so với cuối năm 2025 nhờ sự khởi sắc của các hoạt động đầu tư, tiêu dùng, công nghiệp và xây dựng (như nêu trên); dòng tiền tập trung vào các động lực tăng trưởng, các lĩnh vực ưu tiên như sản xuất xuất khẩu, năng lượng, hạ tầng, công nghệ cao, nhà ở..v.v. Tỷ giá liên ngân hàng trong 9 tháng đầu năm giảm 1,27%, chủ yếu là do: (i) cán cân ngoại tệ khá cân bằng khi thâm hụt thương mại và lượng nhà đầu tư ngoại bán ròng trên TTCK (khoảng 3,8 tỷ USD) được bù đắp bởi nguồn cung ngoại tệ tăng từ FDI giải ngân, du lịch quốc tế, kiều hối và vay ngoại tệ, cùng với các biện pháp điều tiết linh hoạt của NHNN; (ii) giá vàng giảm chênh lệch giá vàng trong nước và giá vàng thế giới thu hẹp (làm giảm nhu cầu mua và tình trạng buôn lậu) giúp tỷ giá USD/VND tự do giảm 3,24% so với cuối năm trước....v.v. Tuy nhiên, áp lực tỷ giá vẫn tiềm ẩn do lạm phát, lãi suất quốc tế còn neo cao, đồng USD mạnh lên và cán cân thương mại hàng hóa và dịch vụ thâm hụt, khối ngoại có thể còn bán ròng trên TTCK, giá vàng có thể tăng trở lại khiến nhu cầu ngoại tệ gia tăng trong khi dữ trữ ngoại hối còn mỏng…v.v.
Sáu là, thị trường vốn phân hóa, được kỳ vọng tích cực hơn nhờ triển vọng tăng trưởng kinh tế cao, lợi nhuận của DN niêm yết khả quan và động lực từ nâng hạng
Trong 9 tháng đầu năm, TTCK có diễn biến phân hóa, quy mô tiếp tục mở rộng nhưng động lực tăng giá yếu, thanh khoản giảm. Vốn hóa thị trường cổ phiếu tăng 3,3% so với cuối năm 2025, số lượng tài khoản chứng khoán của nhà đầu tư đạt gần 14 triệu (tăng 17% YoY). Nhà đầu tư trong nước mua ròng liên tiếp trong 8T/2026 (khoảng 90.000 tỷ đồng, tương đương 3,46 tỷ USD) giúp bù đắp phần lớn lượng bán ròng của khối ngoại. Hoạt động phát hành cổ phiếu ra công chúng (IPO) tăng trở lại, có cả IPO của DN tư nhân; hoạt động này được kỳ vọng sẽ tiếp tục sôi động với các hoạt động chia tách DN, tái cấu trúc...trong thời gian tới.
Điểm nhấn lớn nhất là việc Việt Nam chính thức được FTSE Russell nâng hạng lên thị trường mới nổi thứ cấp từ ngày 21/9/2026, cùng với triển vọng tăng trưởng kinh tế cao, được Tổ chức R & I (Nhật Bản) nâng hạng, kết quả kinh doanh khả quan của DN niêm yết, là nền tảng giúp thị trường khả quan hơn trong thời gian tới.
Tỷ giá liên ngân hàng 9 tháng đầu năm giảm song áp lực tỷ giá vẫn tiềm ẩn do lạm phát, lãi suất quốc tế neo cao, đồng USD mạnh lên...
Năm rủi ro, thách thức trong thời gian còn lại của năm 2026 và đầu năm 2027
Một là, rủi ro, thách thức từ bên ngoài vẫn hiện hữu, khó lường: (i) xung đột Trung Đông và gián đoạn năng lượng kéo dài; (ii) lạm phát dai dẳng khiến lãi suất neo cao lâu hơn, thách thức đà tăng trưởng kinh tế; (iii) cạnh tranh chiến lược thương mại – công nghệ, rủi ro thuế quan vẫn hiện hữu; (iv) áp lực nợ công, nợ tư tăng trong bối cảnh lãi suất, lợi suất trái phiếu tăng; (v) rủi ro biến đổi khí hậu (nhất là Siêu El Nino), rủi ro an ninh lương thực, an ninh năng lượng, an ninh chuỗi cung ứng và an ninh mạng – dữ liệu…v.v.
Hai là, một số động lực tăng trưởng truyền thống còn tăng chậm, năng lực nội sinh chưa cải thiện, nhập siêu giảm dần nhưng còn cao
Xét tăng trưởng GDP về phía cầu, giải ngân đầu tư công tăng 19% YoY, thấp hơn mức tăng 29,2% của cùng kỳ năm 2025 và mới đạt khoảng 60% kế hoạch năm, tiến độ chưa đồng đều (24 bộ, 17 địa phương tỷ lệ giải ngân thấp hơn bình quân cả nước), khiến đóng góp của đầu tư công với tăng trưởng chưa đạt kỳ vọng. Đầu tư tư nhân dù tăng trưởng cao gấp 1,8 lần cùng kỳ 9T/2025 song là mức tăng thấp nhất trong 3 khu vực (Nhà nước, FDI và tư nhân) và vẫn thấp hơn so với trước dịch Covid-19 (17,3% YoY). Doanh thu bán lẻ (loại trừ yếu tố giá) tăng 7,8%, thấp hơn mức trước dịch Covid-19 (10%); giá trị gia tăng của các hoạt động dịch vụ (du lịch, logistics…) còn thấp, đòi hỏi cách làm mới hơn và kích cầu đầu tư, tiêu dùng hợp lý.
Nhập siêu hàng hóa và dịch vụ, dù giảm nhẹ trong tháng 9, nhưng ở mức cao (27,63 tỷ USD), chủ yếu là do: (i) DN tăng nhập hàng để tích trữ nguyên, nhiên liệu đầu vào trong bối cảnh rủi ro và giá cả gia tăng; (ii) Giá hàng hóa nhập khẩu, chi phí dịch vụ logistics, bảo hiểm tăng nhanh hơn giá hàng hóa xuất khẩu (theo Cục Thống kê, chi phí dịch vụ vận tải, bảo hiểm của hàng hóa nhập khẩu tăng 5,7%YoY; tỷ giá thương mại hàng hóa 9T/2026 giảm 0,17% YoY); (iii) Nhiều dự án công nghệ cao, đầu tư lớn được triển khai khiến nhập khẩu tư liệu, thiết bị, máy móc, thiết bị công nghệ tăng nhanh…v.v.
Bên cạnh đó, cấu trúc ngoại thương còn bộc lộ một số yếu tố chưa bền vững, đó là: (i) Mức độ phụ thuộc vào khu vực DN FDI ngày càng lớn khi khu vực này chiếm đến 80,7% kim ngạch XK hàng hóa, 73,9% kim ngạch NK hàng hóa và xuất siêu 14,8 tỷ USD trong 9T/2026; (ii) XK truyền thống đang chịu sức ép lớn (khi kim ngạch XK dệt may chỉ tăng 1,9% YoY, giày dép tăng 1,4%; gỗ và sản phẩm gỗ tăng 6,3% trong 9T/2026) do cầu thế giới chậm lại, thuế quan bất định, các biện pháp phòng vệ thương mại và yêu cầu kỹ thuật ngày càng cao; (iii) Năng lực của các ngành sản xuất, dịch vụ trong nước còn hạn chế (khi khu vực trong nước chỉ chiếm 19,3% kim ngạch XK hàng hóa, 26,1% kim ngạch NK hàng hóa và nhập siêu 34,3 tỷ USD; DN logistics trong nước chiếm gần 90% số lượng song chỉ chiếm 12% kim ngạch XK dịch vụ vận tải…).
Trong khi đó, các động lực tăng trưởng mới như ứng dụng KHCN, chuyển đổi số, chuyển đổi xanh, liên kết vùng…cần thời gian để thẩm thấu và phát huy tốt hơn; một số địa phương tăng trưởng thấp hơn mục tiêu và thấp hơn mức trung bình cả nước khiến tăng trưởng GDP 9T/2026 vẫn thấp hơn kịch bản mục tiêu 10%, đòi hỏi quyết liệt, chủ động và đồng bộ hơn để đạt mục tiêu đề ra.
Ba là, khu vực DN tăng trưởng phân hóa và vẫn đối mặt với nhiều khó khăn
Theo khảo sát của VCCI (5/2026), chỉ có khoảng 15-20% DN có chiến lược chuyển đổi số bài bản; chỉ gần 5% DN đầu tư cho R&D; chỉ có 15,6% hộ kinh doanh muốn chuyển đổi thành DN; tiếp cận nguồn lực (vốn, đất đai, mặt bằng sản xuất, các gói hỗ trợ…) của DNNVV và hộ kinh doanh vẫn gặp nhiều khó khăn. Thực trạng này cho thấy mức độ thẩm thấu chính sách hỗ trợ, cơ hội tiếp cận các nguồn lực còn phân hóa, trong đó DNNVV và hộ kinh doanh còn nhiều khó khăn trong tận dụng cơ hội, tiếp cận các nguồn lực, trong bối cảnh chi phí tăng, năng lực cạnh tranh thấp, lãi suất neo cao; đòi hỏi thay đổi thiết kế chính sách, quy trình và cách thức hỗ trợ đối với các đối tượng khác nhau.
Bốn là, lạm phát tăng, dư địa giảm lãi suất thu hẹp
Lạm phát gia tăng khi CPI tháng 9 tăng 5,08% so với cùng kỳ năm trước và CPI bình quân 9 tháng tăng 4,52% so với cùng kỳ, mức cao nhất cùng kỳ trong 12 năm. Lạm phát cơ bản bình quân 9 tháng tăng 4,26%, cao nhất trong giai đoạn 2023-2026. CPI bình quân tăng vượt nhẹ ngưỡng mục tiêu điều hành cả năm (khoảng 4,5%) chủ yếu là do: (i) chi phí nhập khẩu, chi phí nguyên vật liệu đầu vào tăng do giá hàng hóa, năng lượng, chi phí vận tải, thực phẩm…tăng do xung đột tại Trung Đông, gián đoạn chuỗi cung ứng, hiện tượng El Nino diễn biến phức tạp; (ii) yếu tố mùa vụ (chi phí thuốc, dịch vụ y tế tăng vào thời điểm giao mùa, chi phí giáo dục tăng khi các trường đại học tăng học phí từ 5-11%, nhu cầu thiết bị, đồ dùng học tập tăng dịp đầu năm học mới…); (iii) tác động tăng dần của yếu tố cầu kéo (đà tăng khá cao của tín dụng và đầu tư giúp vòng quay tiền tăng lên mức 0,5 lần dù thấp hơn mức 0,63 lần của 9T/2025 song cao hơn mức 0,32 lần của 6T/2026, hiệu ứng lan tỏa của việc tăng lương cơ sở từ ngày 1/7/2026…).
Ba (3) nhóm trọng số lớn nhất trong rổ tính CPI là giá nhà ở và vật liệu xây dựng tăng 6,68% YoY; giá giao thông tăng 6,06%; giá hàng ăn và dịch vụ ăn uống tăng 4,72% trong 9T/2026, đóng góp 84,3% mức tăng CPI chung. Nhóm hàng hóa dịch vụ khác tăng khá mạnh 4,61% YoY cho thấy áp lực tăng giá còn lan rộng sang cả một số nhóm hàng hóa - dịch vụ sinh hoạt khác, khiến thu nhập và tiêu dùng thực chậm cải thiện.
Dư địa giảm lãi suất thu hẹp do tác động từ xu hướng lãi suất cao trên thị trường quốc tế, thanh khoản hệ thống ngân hàng chưa thực sự dồi dào, nhu cầu vốn lớn cho tăng trưởng kinh tế cao. Theo NHNN, lãi suất huy động bình quân cuối tháng 9/2026 tăng khoảng 1,15 điểm % và lãi suất cho vay VND bình quân tăng 1,7 điểm % so với cuối năm 2025. Với các biện pháp điều hành linh hoạt của NHNN (như cho phép nâng tỷ lệ vốn ngắn hạn cho vay dài hạn từ 30% lên 40%, nâng tỷ lệ tiền gửi của KBNN được tính vào vốn huy động từ 20% lên 50%, nới trần cho vay/tổng tiền gửi từ 85% lên 95%...) trong bối cảnh huy động vốn tiếp tục tăng khả quan, dự báo mặt bằng lãi suất cơ bản sẽ ổn định, có thể giảm nhẹ lãi suất cho vay có trọng tâm, trọng điểm (các lĩnh vực ưu tiên, DNNVV, xuất khẩu…) theo chỉ đạo của Chính phủ và NHNN, cùng với kỳ vọng sự phát triển thị trường vốn sau nâng hạng sẽ góp phần giảm áp lực cung ứng vốn trung – dài hạn cho hệ thống ngân hàng.
Năm là, nhu cầu vốn lớn trong khi huy động từ thị trường vốn còn hạn chế; TTCK phân hóa, thanh khoản giảm; áp lực trái phiếu DN đáo hạn còn lớn trong bối cảnh lãi suất neo cao
Nhu cầu vốn cho nền kinh tế tăng trưởng cao là rất lớn, trong khi huy động vốn qua TTCK (gồm cổ phiếu, trái phiếu DN, trái phiếu Chính phủ…) trong 9T/2026 đạt 731.600 tỷ đồng (chiếm 23,5% tổng vốn đầu tư tòa xã hội), dù có tăng, nhưng vẫn còn khá khiêm tốn, nhất là qua kênh thị trường cổ phiếu, TPDN và quỹ đầu tư, tạo áp lực lớn về cung ứng vốn trung dài hạn lên hệ thống ngân hàng.
Trong bối cảnh đó, giá cổ phiếu tăng chậm và phân hóa, thanh khoản giảm. Chỉ số VN-Index cuối tháng 9/2026 giảm 0,9% so với cuối năm 2025; giá trị giao dịch bình quân giảm 12,4% so với bình quân năm 2025; mức độ tập trung hóa cao (60% giá trị giao dịch vẫn tập trung ở nhóm ngân hàng, tài chính và nhóm cổ phiếu vốn hóa lớn); nhà đầu tư ngoại bán ròng khoảng 98,4 nghìn tỷ đồng (3,94 tỷ USD) trong bối cảnh để chốt lời, hàng hóa chưa đa dạng và lãi suất quốc tế cao…v.v.
Với thị trường trái phiếu DN, theo VIS Rating, lượng đáo hạn ước tính khoảng 77 nghìn tỷ đồng trong Q4/2026 và 253 nghìn tỷ đồng trong 12 tháng tới (chiếm 16,7% tổng dư nợ TPDN đang lưu hành; trong đó, trái phiếu của các doanh nghiệp BĐS chiếm gần 53%). Với mức lãi suất khá cao, gây áp lực tài chính đối với DN, cũng là rủi ro cần tính đến. Những rủi ro, thách thức nêu trên khiến việc huy động nguồn lực, bứt phá tăng trưởng cao càng trở nên thách thức, đòi hỏi cải cách toàn diện, hiệu quả thị trường tài chính như Đề án 1413 (ngày 27/07/2026) đã đề ra.
Dự báo tăng trưởng kinh tế và lạm phát Việt Nam cả năm 2026
Về tăng trưởng GDP: với nền tảng tăng trưởng khả quan trong 9 tháng đầu năm và môi trường kinh doanh và năng lực thực thi của các cấp ngày càng cải thiện; niềm tin của DN và nhà đầu tư được củng cố, Nhóm Nghiên cứu dự báo tăng trưởng GDP Việt Nam cả năm 2026 có thể đạt 9,5-9,7% (kịch bản cơ sở), với tăng trưởng GDP quý IV cần đạt từ 10,8-11,5%, trong đó sự cộng hưởng hiệu quả của các động lực tăng trưởng mới (như KHCN, chuyển đổi số, chuyển đổi xanh, cải cách thể chế kinh tế, thúc đẩy liên kết vùng và phát huy vai trò của các đầu tàu kinh tế, tháo gỡ các dự án tồn đọng…) có thể giúp GDP quý IV/2026 tăng thêm 0,8-1 điểm % so với quý III/2026.
Về lạm phát, áp lực lạm phát gia tăng, neo cao trên thị trường quốc tế; giá năng lượng, chi phí logistics còn cao do xung đột Trung Đông và bất định thuế quan kéo dài; biến đổi khí hậu và thời tiết cực đoan (siêu El Nino); yếu tố cầu kéo gia tăng cùng với tăng trưởng kinh tế cao hơn là những áp lực đối với lạm phát trong thời gian còn lại của năm 2026. Theo Nhóm Nghiên cứu, với giả định cung tiền tăng 15-16%, giá xăng dầu tăng 25-30% so với bình quân năm 2025, chỉ số CPI sẽ tăng thêm 0,5-0,8 điểm %, tác động khuếch đại từ việc tăng lương, từ nhóm hàng hóa thiết yếu đến các nhóm hàng hóa khác có thể khiến CPI tăng thêm 1,2-1,4 điểm % so với mức CPI cơ sở (mức bình quân 10 năm 2015-2025 khoảng 3,3%), khiến CPI bình quân cả năm tăng 4,5-4,7%.
Với kịch bản tích cực hơn, kinh tế thế giới tăng trưởng cao hơn dự báo, giá hàng hóa, năng lượng dần ổn định góp phần giảm áp lực lạm phát và lãi suất quốc tế, nội lực nền kinh tế được phát huy kết hợp hiệu quả với ngoại lực, dự báo tăng trưởng GDP cả năm có thể đạt 9,7-10% (tiệm cận mục tiêu 10%), khi đó tăng trưởng GDP quý IV cần đạt 11,5-12,5% (trong đó các động lực mới có thể giúp GDP quý IV tăng thêm 1,2-1,5 điểm % so với quý III/2026); áp lực lạm phát giảm dần nhờ sự ổn định của giá hàng hóa, năng lượng thế giới và các biện pháp điều tiết, kiểm soát hiệu quả, dự báo CPI bình quân năm 2026 sẽ tăng khoảng 4,3-4,5%, sát ngưỡng mục tiêu.
Sáu kiến nghị
Một là, tiếp tục đẩy nhanh hoàn thiện thể chế và nâng cao hiệu quả thực thi. Theo đó, cần tập trung triển khai hiệu quả các chủ trương, quyết sách của Đảng, Quốc Hội và Chính phủ, nhất là Kết luận 18-KL/TW, các nghị quyết đột phá, Nghị quyết số 168/NQ-CP (ngày 27/6/2026); 11 Nghị quyết chuyên đề của Chính phủ; Nghị quyết số 312/NQ-CP (ngày 05/10/2026); các cơ chế đặc thù cho các địa phương; cơ chế sandbox cho các mô hình kinh tế mới, cùng với việc hoàn thiện hồ sơ các dự án luật trọng điểm, trình Quốc Hội thông qua trong kỳ họp tới (nhất là Luật đất đai, nhà ở, kinh doanh BĐS, phát triển DNNVV, hợp nhất Luật NSNN và Luật đầu tư công, Luật chứng khoán sửa đổi…) kèm theo các Nghị định, văn bản hướng dẫn kịp thời, đồng bộ, giúp DN và người dân hiểu đúng, đủ để triển khai hiệu quả là rất cần thiết.
Hai là, khai thác hiệu quả các động lực tăng trưởng, phấn đấu đạt mục tiêu tăng trưởng cao nhất có thể trong quý IV và cả năm 2026. Cụ thể, đối với các động lực truyền thống: (i) Giữ vững mặt trận xuất khẩu để giảm nhập siêu hàng hóa, tăng xuất khẩu dịch vụ (nhất là dịch vụ logistics và du lịch), có chiến lược, giải pháp cụ thể tăng tỷ lệ nội địa hóa, tăng tự chủ chiến lược, giảm dần nhập siêu (cả hàng hóa và dịch vụ)…; (ii) Kích cầu đầu tư bằng cách giải quyết kịp thời các vướng mắc và tăng trách nhiệm người đứng đầu trong giải ngân đầu tư công, phấn đấu giải ngân 95-100% kế hoạch đề ra; quyết liệt cải cách thực chất môi trường đầu tư – kinh doanh; (iii) Tiếp tục triển khai hiệu quả các giải pháp kích cầu tiêu dùng trong nước gắn với các đợt cao điểm mua sắm cuối năm; (iv) Chú trọng đẩy mạnh các chương trình hỗ trợ thiết thực với DNNVV, hộ kinh doanh theo đặc thù địa phương, lĩnh vực, loại hình DN và hộ kinh doanh.
Đối với các động lực tăng trưởng mới, cần đẩy nhanh việc triển khai đồng bộ các nghị quyết đột phá của Bộ Chính trị mới có thể phát huy tốt hơn các động lực mới như KHCN, chuyển đổi số, chuyển đổi xanh, cải cách thể chế kinh tế, thúc đẩy liên kết vùng và phát huy vai trò của các đầu tàu kinh tế, phát triển du lịch, công nghiệp văn hóa, kinh tế đêm và các không gian phát triển mới, xử lý các dự án tồn đọng…v.v.
Ba là, kiên định ổn định kinh tế vĩ mô, kiểm soát lạm phát, không đánh đổi giữa tăng trưởng cao và bất ổn, ô nhiễm môi trường. Theo đó, chính sách tài khóa (CSTK) là chủ lực, chính sách tiền tệ (CSTT) bổ trợ, linh hoạt, hiệu quả. Với CSTK, sử dụng hiệu quả công cụ thuế, phí để thúc đẩy các động lực tăng trưởng, đẩy nhanh tiến độ giải ngân đầu tư công; điều hành giá các mặt hàng do Nhà nước quản lý với lộ trình và liều lượng phù hợp, bình ổn giá hàng hóa, dịch vụ thiết yếu. Với CSTT, "cân bằng" giữa kiểm soát lạm phát và hỗ trợ tăng trưởng, ổn định và phấn đấu giảm nhẹ mặt bằng lãi suất có trọng tâm, trọng điểm (các lĩnh vực ưu tiên, DNNVV, xuất khẩu…); hỗ trợ thanh khoản (thông qua tái cấp vốn góp phần giảm nhẹ lãi suất đối với các lĩnh vực ưu tiên); tiếp tục định hướng phân bổ tín dụng vào SXKD và các động lực tăng trưởng. Chú trọng đảm bảo an ninh năng lượng, an ninh lương thực gắn với kiểm soát lạm phát trong bối cảnh chịu tác động bởi siêu El Nino.
Bốn là, đẩy nhanh tiến trình phát triển đồng bộ, hiệu quả thị trường tài chính. Sớm ban hành Luật chứng khoán sửa đổi 2026 và thực hiện hiệu quả Đề án nâng hạng TTCK Việt Nam theo Quyết định 2014/QĐ-TTg ngày 12/9/2025; Đề án 1413 (ngày 27/7/2026) về cải cách tổng thể thị trường tài chính đến năm 2045; Đề án 1809 (ngày 18/09/2026) về phát triển hệ thống ngân hàng đến năm 2030; quyết tâm tiếp tục nâng hạng TTCK theo tiêu chuẩn cao hơn (MSCI) và nâng hệ số tín nhiệm quốc gia hướng tới mức "Đầu tư" trước năm 2030 của các tổ chức xếp hạng uy tín; sớm vận hành Trung tâm tài chính quốc tế (IFC), thị trường carbon, thị trường tài sản mã hóa; phát triển thị trường giao dịch hàng hóa phái sinh…v.v.
Năm là, tiếp tục chủ động ứng phó hiệu quả với xung đột Trung Đông và cạnh tranh thương mại – công nghệ. Chính phủ sớm ban hành Chiến lược/đề án đảm bảo an ninh năng lượng theo tinh thần Nghị quyết 70-NQ/TW; sớm rà soát, cập nhật Quy hoạch điện VIII điều chỉnh; hoàn thiện khung pháp lý kinh doanh xăng dầu và tái cơ cấu hệ thống phân phối; phát triển hệ thống dự trữ năng lượng lên 2-3 tháng và tiến tới 3-4 tháng theo chuẩn khu vực. Sớm hoàn tất đàm phán và ký hết Thỏa thuận thương mại đối ứng Việt - Mỹ; hỗ trợ doanh nghiệp đa dạng hóa thị trường, chuỗi cung ứng, truy xuất nguồn gốc, khai thác hiệu quả hơn các FTA; sớm có giải pháp cụ thể nhằm tăng kết nối DN nội địa và DN FDI theo Nghị quyết 10-NQ/TW.
Cuối cùng, nâng cao sức chống chịu, tự chủ của nền kinh tế gắn với kiên định đổi mới mô hình tăng trưởng. Xây dựng và thực thi Đề án chuyển đổi xanh quốc gia, Đề án tăng năng suất lao động, Đề án tăng khả năng tiếp cận nhà ở phù hợp với khả năng chi trả, Đề án nâng cao tỷ lệ nội địa hóa và sức chống chịu của nền kinh tế và DN…v.v./.