Sáng 30/10, tiếp tục chương trình Kỳ họp thứ 2, Quốc hội khóa XVI, Quốc hội thảo luận ở hội trường về dự án Luật Kinh doanh bất động sản (sửa đổi).
Đẩy người có nhu cầu ở thực ra khỏi thị trường
Tham gia góp ý kiến, ĐBQH Lê Thanh Hoàn (đoàn Thanh Hoá) cho biết, thị trường bất động sản có vai trò rất quan trọng và là trụ cột trong nền kinh tế.
Tuy nhiên, thị trường bất động sản trong thời gian qua đang đối mặt với hiện tượng nguy hiểm, đó là sự tài chính hóa bất động sản vượt quá tầm kiểm soát, biến nhà ở từ một tài sản sinh kế an cư trở thành công cụ đầu cơ lướt sóng.
Nguồn gốc của tình trạng này xuất phát từ luật hiện hành đang cho phép chuyển nhượng hợp đồng mua bán nhà hình thành trong tương lai khi chưa nộp hồ sơ cấp giấy chứng nhận, và dự thảo luật hiện tại vẫn cho phép việc chuyển nhượng này.
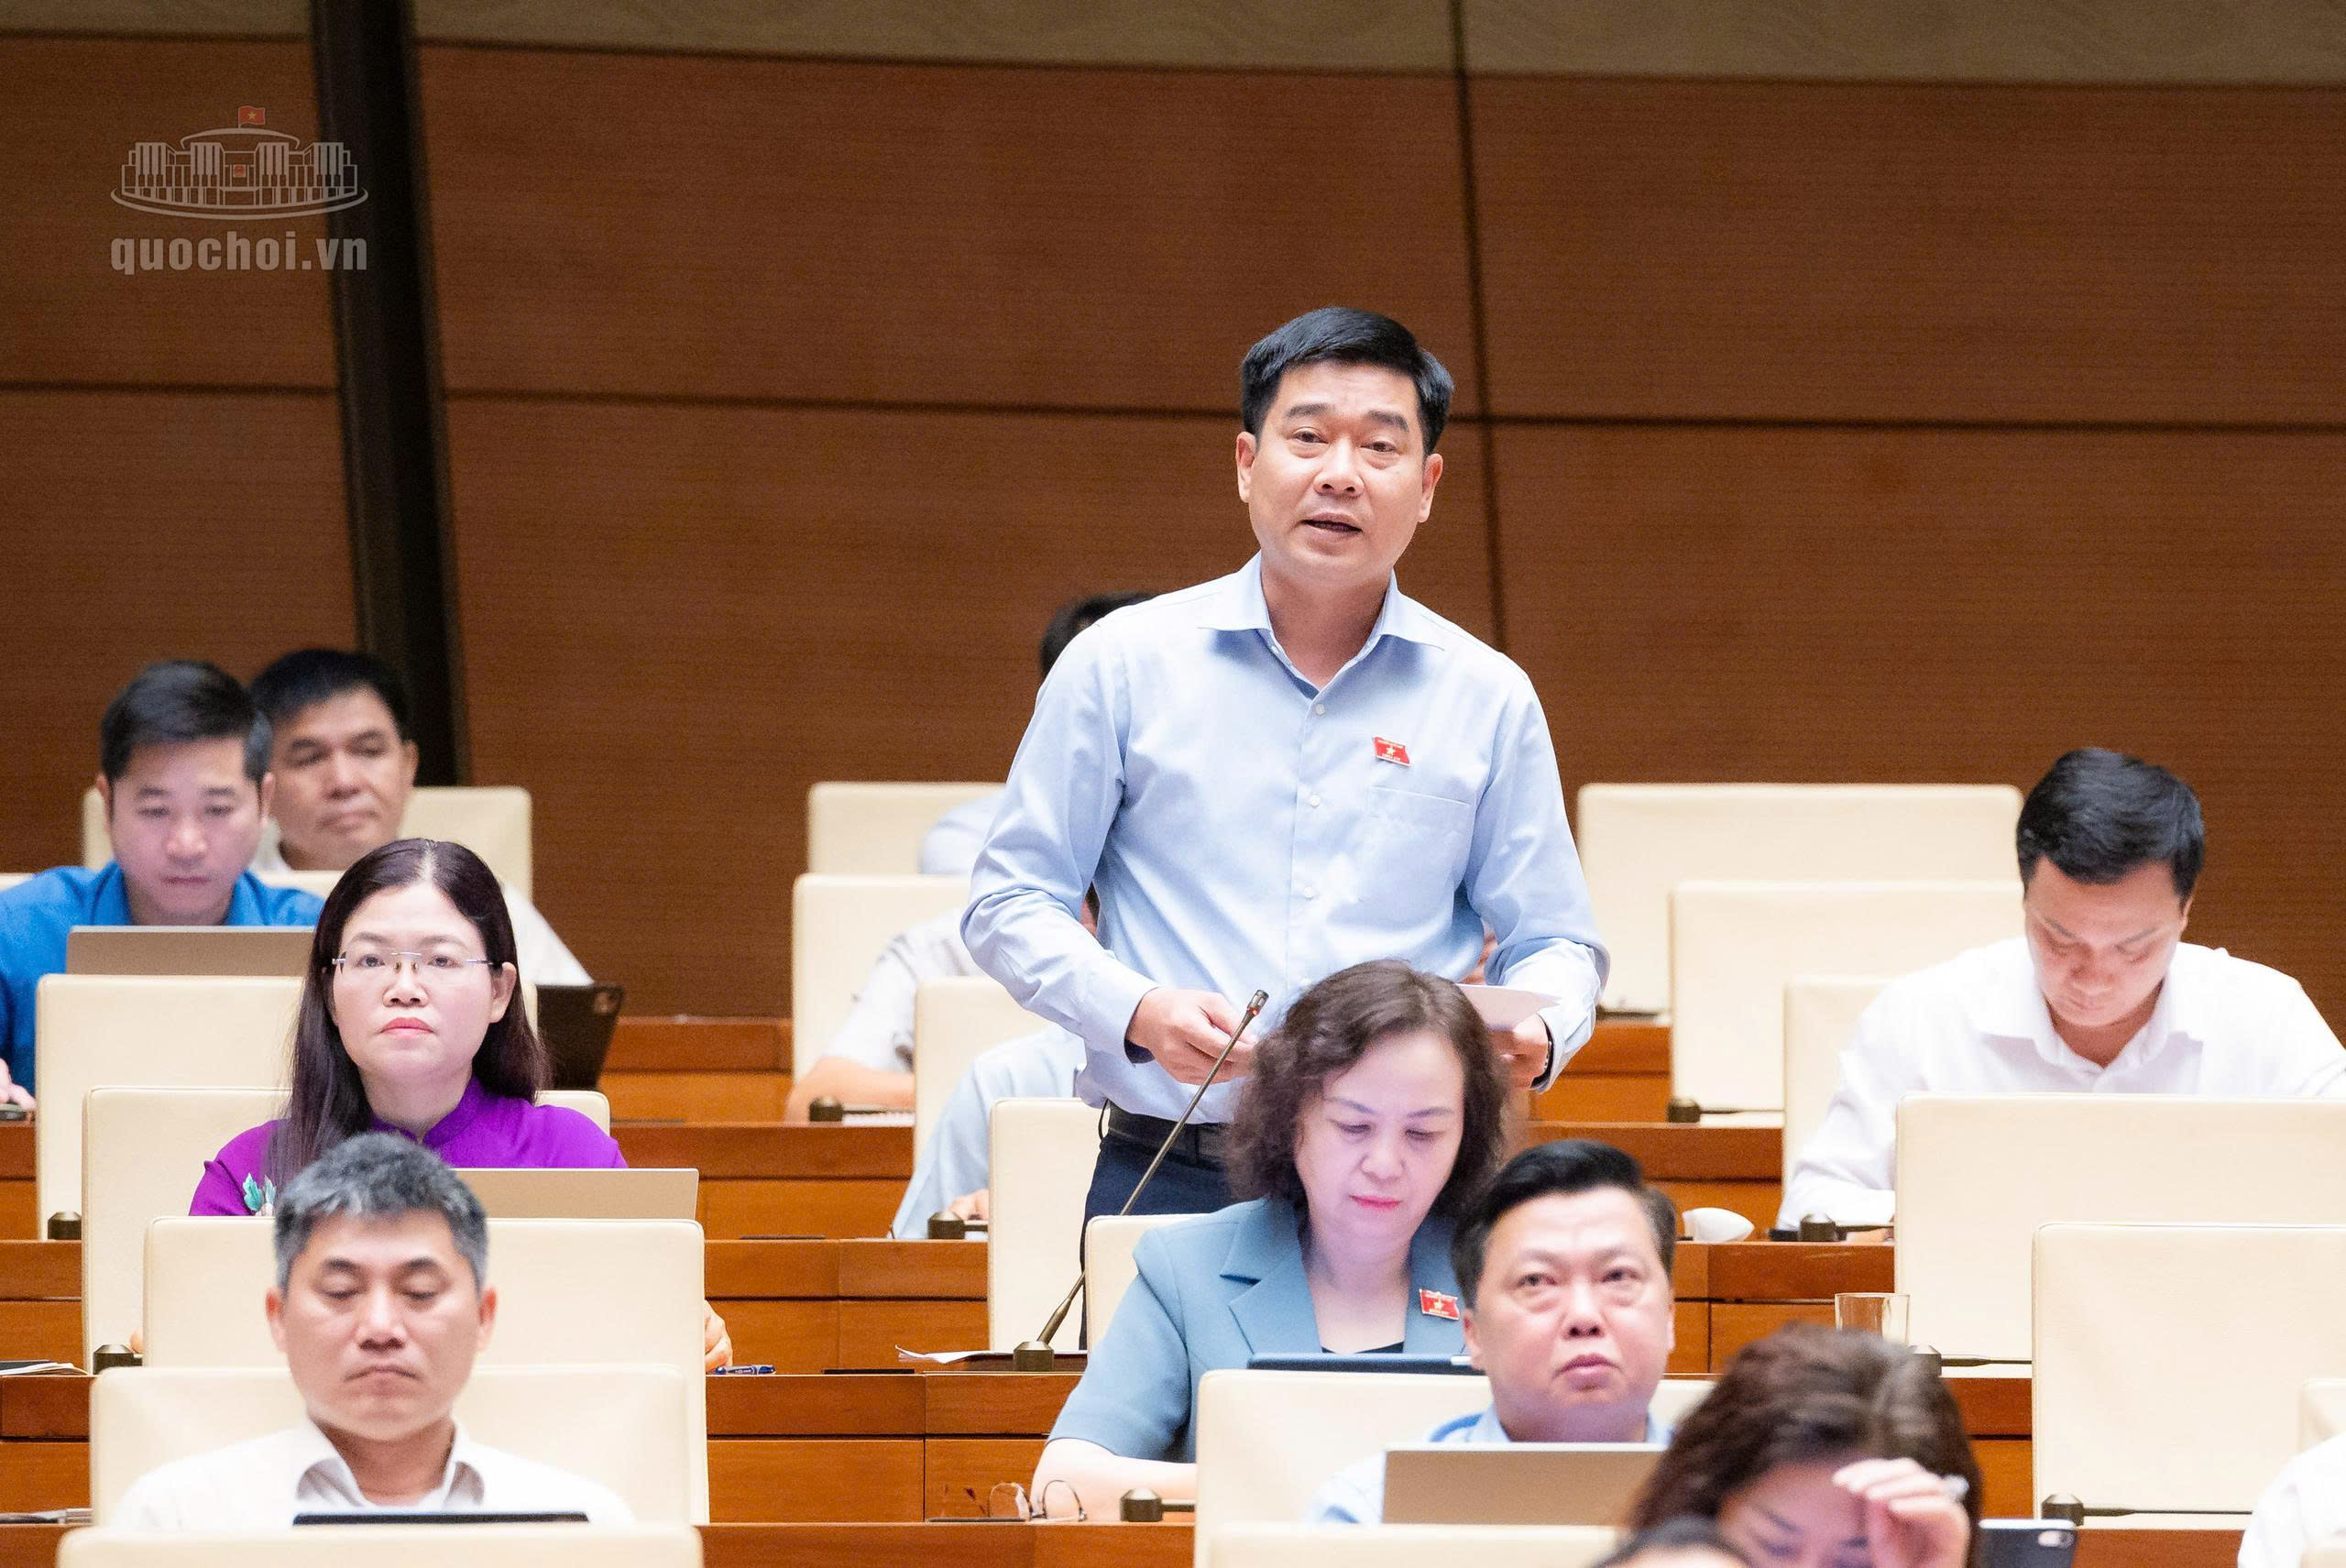
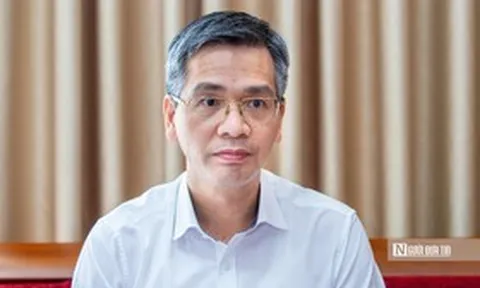
ĐBQH Lê Thanh Hoàn (Ảnh: Media Quốc hội).
Nhằm phát triển và bảo vệ sự lành mạnh của nền kinh tế, nêu ý kiến về bản chất kinh tế, pháp lý của giao dịch này, đại biểu Hoàn cho biết chính là vị trí trong hợp đồng chứ không phải là tài sản hữu hình.
Theo quy định pháp luật, đối tượng giao dịch chuyển nhượng trong hợp đồng mua bán không phải là căn nhà, vì công trình chưa tồn tại trên thực địa cũng như chưa được nghiệm thu, bàn giao, mà thực chất là chuyển giao vị trí hợp đồng giữa bên chuyển nhượng và bên nhận chuyển nhượng, tức là toàn bộ quyền và nghĩa vụ phát sinh từ hợp đồng.
Theo đại biểu, việc cho phép mua bán tự do vị trí trong hợp đồng trên giấy đã biến hợp đồng mua nhà thành một dạng chứng khoán hóa quyền tài chính phái sinh, cho phép các bên giao dịch suất mua, lời hứa tài sản mà không chuyển giao bất kỳ tài sản thực nào.
Đại biểu phân tích, chính sách này trong thời gian qua đã tạo một cơ chế "lướt sóng" đòn bẩy cực đại. Người mua đợt đầu chỉ cần bỏ ra khoản đặt cọc hoặc thanh toán đợt nhỏ để giữ chỗ, khi giá thị trường tăng lập tức chuyển nhượng cho F2, F3 để thu khoản tiền chênh lệch.
Mặc dù số tiền chênh so với tổng giá trị căn nhà có thể không lớn, nhưng tính trên tổng giá vốn ban đầu thì tỉ suất lợi nhuận trên vốn có thể phóng đại gấp nhiều lần, có thể lên đến 50% hoặc 100% trên giá vốn.
Dòng tiền tham gia lúc này mang bản chất thuần túy của vốn đầu cơ ngắn hạn chạy theo chênh lệch giá kỳ vọng chứ không phải mua nhà hay tài sản. Việc thuế 2% trên giá chuyển nhượng dẫn đến dễ dàng việc trốn thuế thu nhập cá nhân.
"Và điều tệ nhất hình thành là việc "bơm thổi giá" và đẩy người có nhu cầu ở thực ra khỏi thị trường. Do hợp đồng liên tục bị chuyền tay qua nhiều tầng nấc trung gian, mỗi lần chuyền tay đều cộng dồn thêm chi phí chênh lệch và tiền môi giới, đẩy giá căn hộ kinh doanh đến khi bàn giao gấp 1,5 đến 2 lần so với giá gốc.
Người dân có nhu cầu ở thực cuối cùng sẽ bị đẩy gần như ra khỏi thị trường vì không thể tiếp cận giá gốc ban đầu, buộc phải gánh chịu mức giá do giới "lướt sóng" gây ra", đại biểu nêu.
Do vậy, đại biểu đề nghị cần cấm chuyển nhượng hợp đồng mua bán nhà ở hình thành trong tương lai trong dự thảo luật, đồng thời xem xét quy định thực hiện có lộ trình việc áp dụng chính sách bán nhà khi công trình đã hoàn thành. "Đây mới là biện pháp bảo vệ thực chất với bên yếu thế là người mua nhà", ông Hoàn nói.
Khoản tiền ứng trước phải có biện pháp bảo vệ thực chất
Cũng quan tâm đến việc bảo vệ quyền lợi người mua nhà, ĐBQH Nguyễn Ngọc Sơn (đoàn Tp. Hải Phòng) cho rằng, Luật Kinh doanh bất động sản là khâu kết nối giữa pháp luật đất đai, nhà ở với các giao dịch trên thị trường.
Vì vậy, yêu cầu đặt ra không chỉ là tháo gỡ khó khăn cho doanh nghiệp mà còn phải bảo vệ tiền của người mua, giải phóng nguồn lực đang vướng mắc tại các dự án và tạo công cụ điều tiết thị trường có căn cứ, minh bạch dữ liệu.
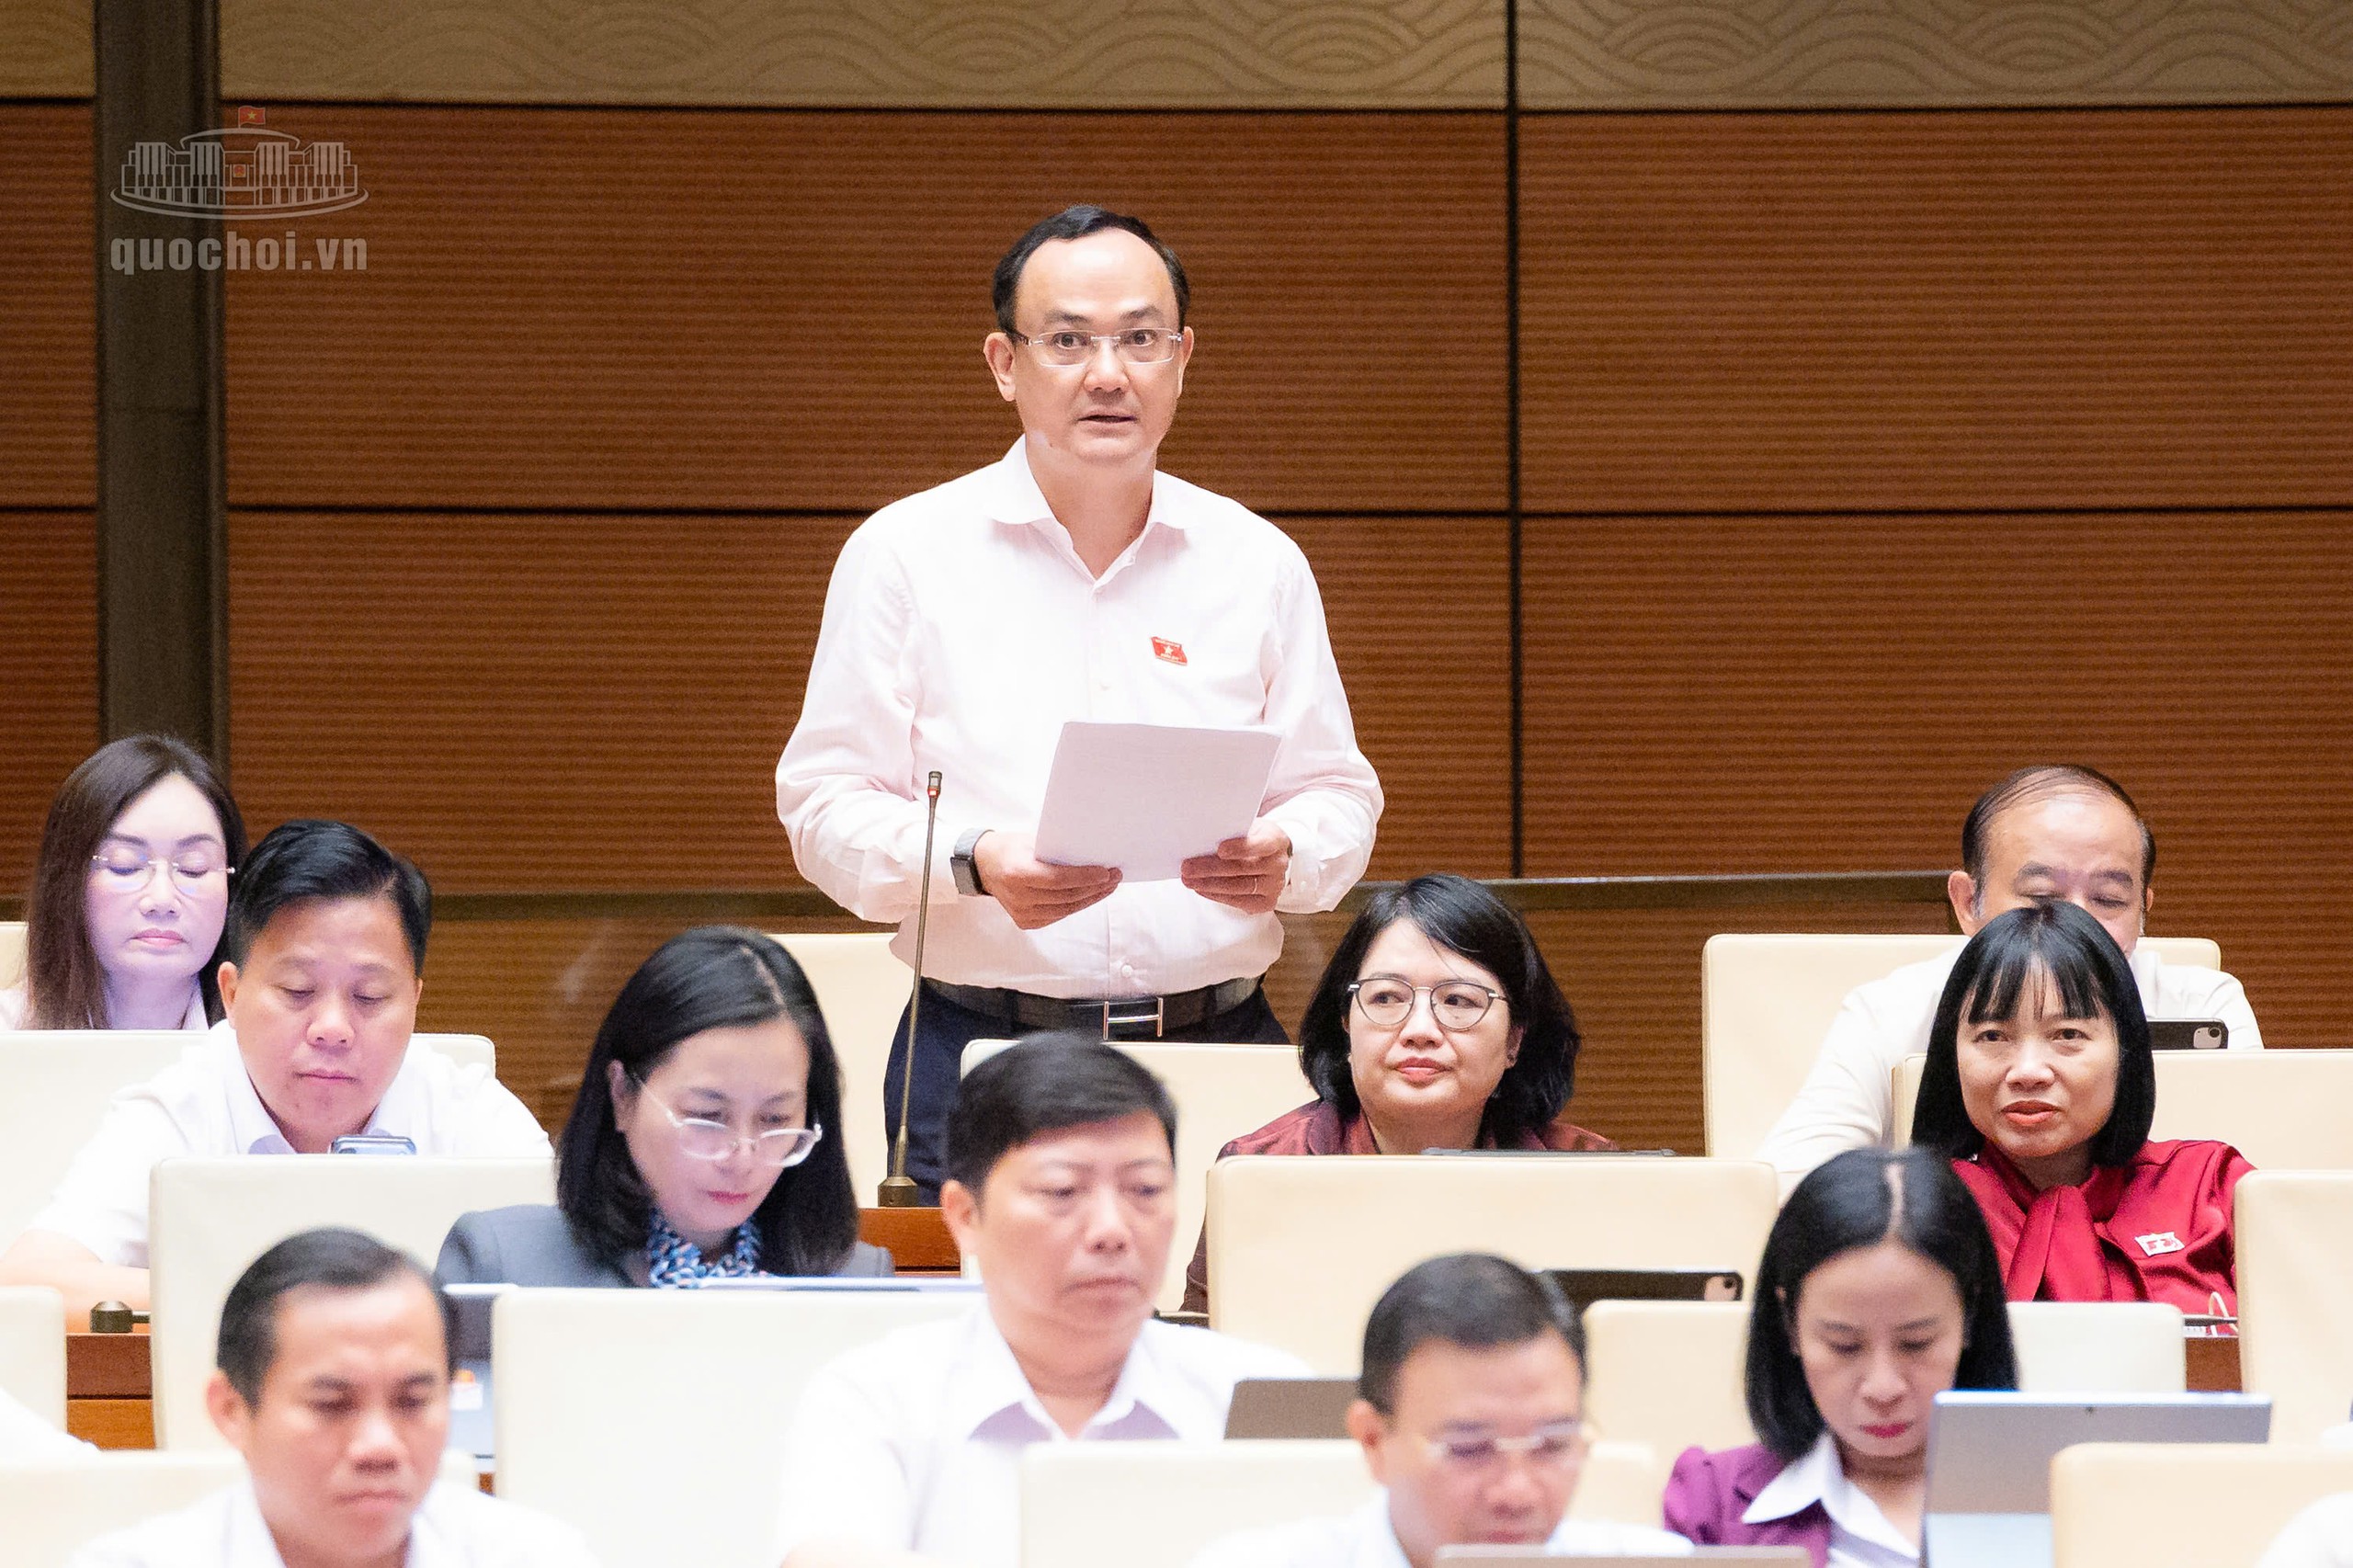
ĐBQH Nguyễn Ngọc Sơn (Ảnh: Media Quốc hội).
Về bảo vệ tiền của người mua nhà ở hình thành trong tương lai, đại biểu cho rằng dự thảo đã quy định giới hạn đặt cọc không quá 5% và chỉ cho phép thu khi đủ điều kiện kinh doanh; đồng thời quy định mức thu lần đầu không quá 30%, tổng số tiền thu trước khi bàn giao không quá 70% giá trị hợp đồng.
Tuy nhiên, về bản chất, người mua vẫn đang ứng trước một khoản vốn đáng kể nhưng không có khả năng giám sát việc sử dụng số tiền này.
Đại biểu đồng tình với hướng tiếp thu của Bộ Xây dựng về việc không bắt buộc quản lý tiền đặt cọc, cho phép người mua lựa chọn có hoặc không có bảo lãnh đối với nhà ở hình thành trong tương lai, đồng thời dự thảo nghiêm cấm sử dụng tiền trái quy định.
Dù vậy, đại biểu lưu ý cần nhìn nhận sự bất cân xứng giữa người mua và chủ đầu tư. Việc từ chối bảo lãnh rất dễ trở thành một điều khoản được ấn định trong hợp đồng. Bên cạnh đó, các khoản tiền mang tên "giữ chỗ", "đăng ký nguyện vọng", "phí ưu tiên" có thể được thu qua trung gian trước khi dự án đủ điều kiện kinh doanh.
Vì vậy, đại biểu đề nghị bổ sung tại Điều 18 nguyên tắc nhận diện các khoản thu theo bản chất giao dịch, không phụ thuộc tên gọi; đồng thời xác định trách nhiệm của chủ đầu tư khi ủy quyền hoặc chấp thuận cho trung gian thu tiền.
Đối với Điều 20 và quy định về bảo lãnh, đại biểu đề nghị bảo lãnh nên là cơ chế mặc định; người mua chỉ được từ chối bằng xác nhận riêng sau khi được giải thích đầy đủ. Trường hợp không có bảo lãnh, cần có cơ chế giám sát dòng tiền thanh toán theo tiến độ, gắn việc giải ngân với khối lượng thực hiện.
"Điều cốt lõi là khoản tiền ứng trước phải có biện pháp bảo vệ thực chất", đại biểu Nguyễn Ngọc Sơn nhấn mạnh.
Đại biểu cũng cho rằng không thể để nghĩa vụ của chủ đầu tư đối với Nhà nước hoặc ngân hàng mặc nhiên biến thành rủi ro vô thời hạn của người mua nhà. Do đó, cần thể hiện rõ cơ chế bảo vệ người mua ngay tình, đồng bộ với dự thảo Luật Đất đai và Luật Nhà ở.