Nay, khi Việt Nam chính thức đưa outlet vào đề án phát triển đến năm 2030, tầm nhìn 2045, câu chuyện không chỉ nằm ở việc mở thêm các cửa hàng giảm giá, mà là cách xây dựng một hệ sinh thái mua sắm đủ sức thu hút du khách và tạo ra dòng chi tiêu mới.
Bài toán giữ lại dòng tiền mua sắm cho Việt Nam
“Đây là điều tôi theo đuổi nhiều năm nay, nghiên cứu kỹ mô hình của Singapore và Thái Lan”, ông Johnathan Hạnh Nguyễn, Chủ tịch Tập đoàn Liên Thái Bình Dương (IPPG), từng chia sẻ về mong muốn phát triển khu phi thuế quan gắn với factory outlet, trung tâm mua sắm hàng hiệu và cửa hàng miễn thuế.
Factory outlet không đơn thuần là một cửa hàng bán hàng giảm giá. Đây là mô hình bán lẻ tập trung các thương hiệu, cung cấp hàng tồn kho, hàng mùa cũ hoặc sản phẩm được sản xuất riêng cho kênh outlet với mức giá ưu đãi. Ở quy mô lớn, outlet có thể phát triển thành một điểm đến mua sắm - trải nghiệm, kết hợp ăn uống, giải trí và các dịch vụ dành cho du khách.
Tại dự án khu phi thuế quan Phú Quốc mà IPPG từng đề xuất, riêng khu factory outlet được quy hoạch trên diện tích hơn 14 ha, với hơn 200 gian hàng, bên cạnh khu miễn thuế, F&B, vui chơi giải trí, khách sạn, kho bãi và các hoạt động xúc tiến thương mại.
Một trong những lý do doanh nhân được mệnh danh "Vua Hàng hiệu" theo đuổi mô hình này, theo ông, là bài toán dòng tiền mua sắm. Ông từng cho biết IPPG có thời điểm nhập khoảng 100 triệu USD hàng hiệu nhưng chỉ bán được một nửa tại Việt Nam, phần còn lại phải tái xuất cho nhà cung cấp. Nếu có factory outlet trong khu phi thuế quan, một phần hàng hóa này có thể được bán cho khách du lịch ngay tại Việt Nam, thay vì để khách sang các thị trường khác mua sắm.
Nhìn từ góc độ du lịch, ông Johnathan Hạnh Nguyễn cũng cho rằng outlet có thể khiến du khách ở lại lâu hơn và chi tiêu nhiều hơn. Đây cũng là lý do ông nhiều lần đặt outlet cạnh bài toán nâng mức chi tiêu của khách quốc tế.
Trong một cuộc phỏng vấn, ông cho rằng du khách đến Việt Nam chủ yếu để tham quan, chụp ảnh và mức chi tiêu còn thấp; theo cách tính của ông, nếu tăng được mức chi tiêu bình quân, quy mô giá trị giữ lại từ du lịch sẽ lớn hơn đáng kể. Những con số ông đưa ra là kỳ vọng cá nhân, nhưng cho thấy cách ông nhìn outlet như một hạ tầng của du lịch mua sắm, thay vì chỉ là một kênh bán hàng.
Đến nay, outlet nay đã được đặt vào một khuôn khổ phát triển chính thức. Quyết định 2412/QĐ-BCT ngày 23/9/2026 phê duyệt Đề án “Phát triển các mô hình outlet tại Việt Nam đến năm 2030, tầm nhìn đến năm 2045”, với mục tiêu đến năm 2030 hình thành ít nhất một mô hình outlet tại Việt Nam. Giai đoạn 2030–2045, định hướng là phát triển tại cả ba khu vực Bắc, Trung, Nam.
Đề án đặt mục tiêu phát triển outlet thành điểm đến mua sắm - du lịch - trải nghiệm, đồng thời gắn mô hình này với phát triển thương mại, dịch vụ và nâng cao năng lực cạnh tranh của thị trường bán lẻ.
Theo định hướng được công bố, mô hình có thể được phát triển dưới nhiều dạng, từ làng outlet cao cấp có quy mô lớn đến trung tâm outlet đô thị/ngoại vi và outlet tích hợp trong các tổ hợp đa chức năng. Riêng mô hình outlet đô thị/ngoại vi có diện tích cho thuê từ 5.000 đến 25.000 m²; các mô hình lớn hơn có thể đạt quy mô hàng chục nghìn m².
Cách tiếp cận này cũng đặt outlet vào một hệ sinh thái rộng hơn về vị trí và dịch vụ: kết nối với các tuyến giao thông, khu đô thị, điểm du lịch, đồng thời có không gian cho ẩm thực, giải trí và trải nghiệm. Nói cách khác, câu hỏi không còn chỉ là xây một trung tâm outlet ở đâu, mà là làm thế nào để trung tâm đó trở thành một điểm đến có đủ lý do để khách tìm tới và ở lại.
Đề án đồng thời đặt mục tiêu tỷ lệ hàng hóa, sản phẩm Việt Nam đạt tối thiểu 30–40% tại các mô hình outlet thí điểm, hướng tới hình thành ít nhất 10 nhóm sản phẩm “quà tặng quốc gia”, ưu tiên sản phẩm thương hiệu quốc gia, OCOP 5 sao, sản phẩm công nghiệp nông thôn tiêu biểu và hàng Việt tiên phong.
Như vậy, ngay từ giai đoạn đầu, outlet tại Việt Nam đã được đặt vào hai bài toán song song: thu hút chi tiêu thông qua mua sắm và tạo thêm không gian cho hàng Việt tiếp cận người tiêu dùng, trong đó có khách quốc tế.
Thế giới đã biến outlet thành một điểm đến như thế nào và thách thức với Việt Nam
Kinh nghiệm của những thị trường phát triển cho thấy factory outlet đã thay đổi đáng kể so với hình dung truyền thống về một nơi chuyên bán hàng tồn hoặc hàng qua mùa.
McKinsey nhận định thế hệ outlet mới đang chuyển từ mô hình “off-price” (giảm giá) thuần túy sang "destination and experience" (điểm đến và trải nghiệm). Thay vì đặt những giá hàng đơn giản ở ngoài đô thị, các outlet thành công đầu tư vào nhà hàng, cảnh quan, nghệ thuật, giao thông và dịch vụ.
Bicester Village ở Anh là một ví dụ, với ga tàu riêng và trải nghiệm được thiết kế để khách dành cả ngày cho chuyến đi.
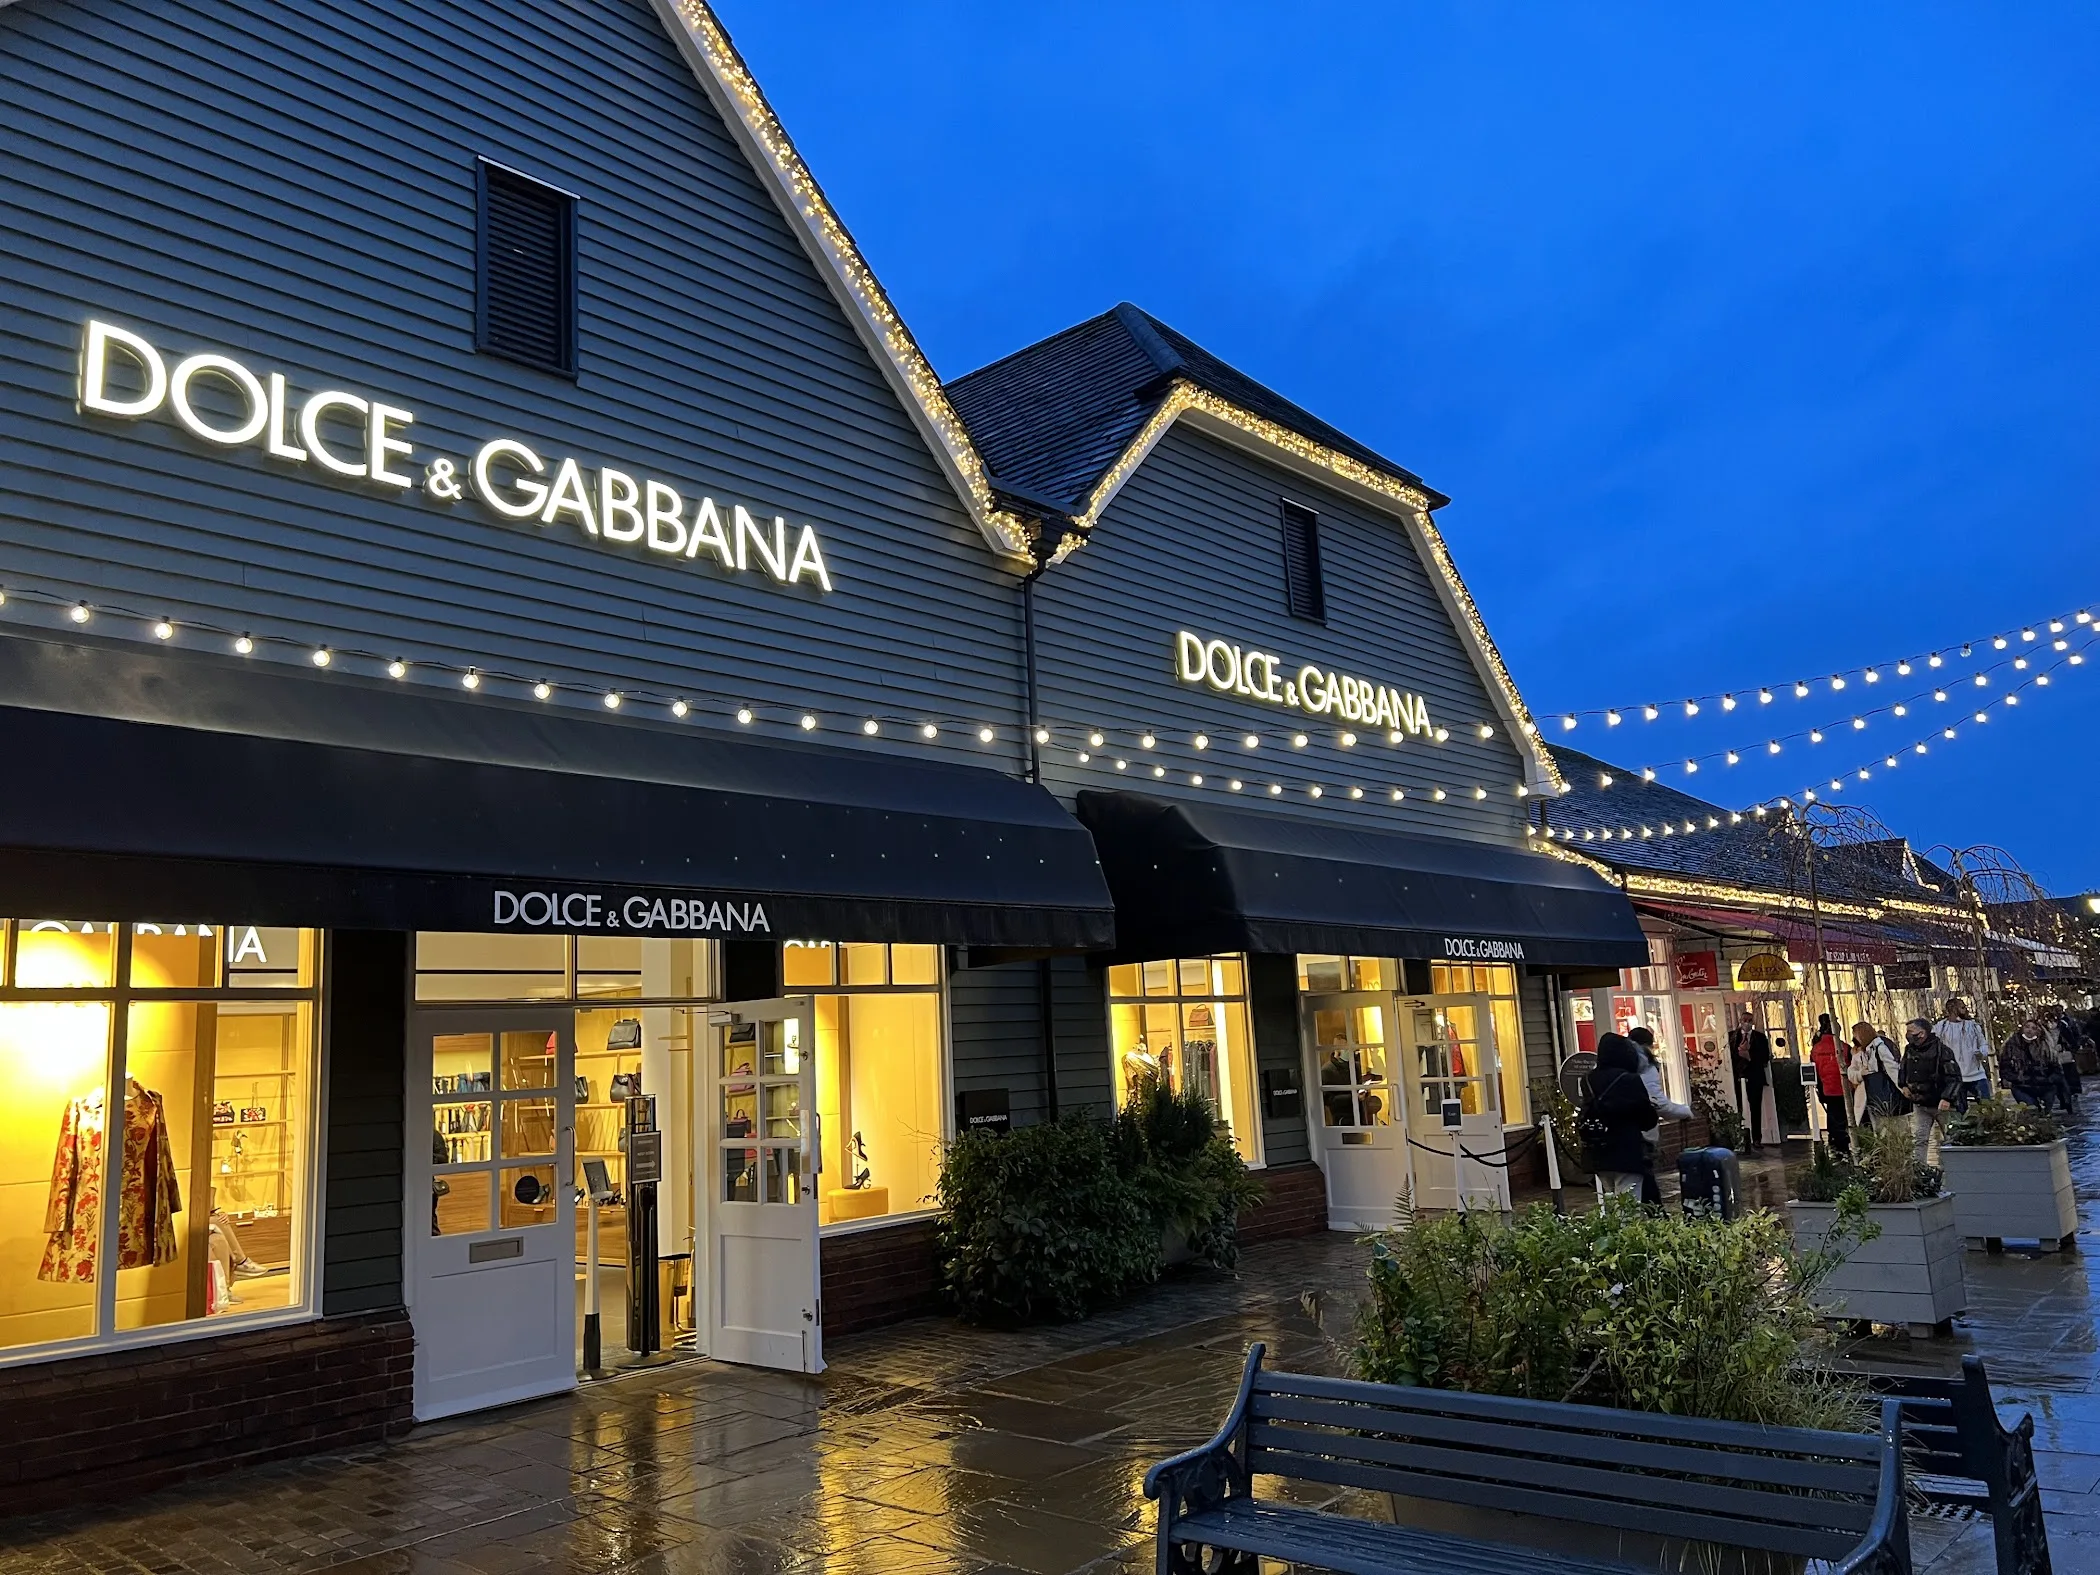
Ảnh: Bicester Village
Scott Malkin, nhà sáng lập Value Retail - đơn vị vận hành Bicester Village và một loạt shopping destination khác - cho biết một chuyến đi đến outlet có thể kéo dài 6-7 giờ, tạo cơ hội để khách khám phá nhiều thương hiệu hơn và thậm chí trở thành khách hàng của dòng sản phẩm nguyên giá sau đó.
Mô hình ở Nhật Bản lại cho thấy quy mô kinh tế mà mô hình này có thể đạt tới khi đã trưởng thành. Gotemba Premium Outlets hiện có 290 cửa hàng; dữ liệu của Mitsubishi Estate cho thấy chỉ riêng trung tâm này đã đạt doanh thu cửa hàng gần 1 tỷ USD trong năm tài chính 2024 và đứng đầu bảng xếp hạng doanh thu các trung tâm thương mại lớn tại Nhật trong dữ liệu được công bố.
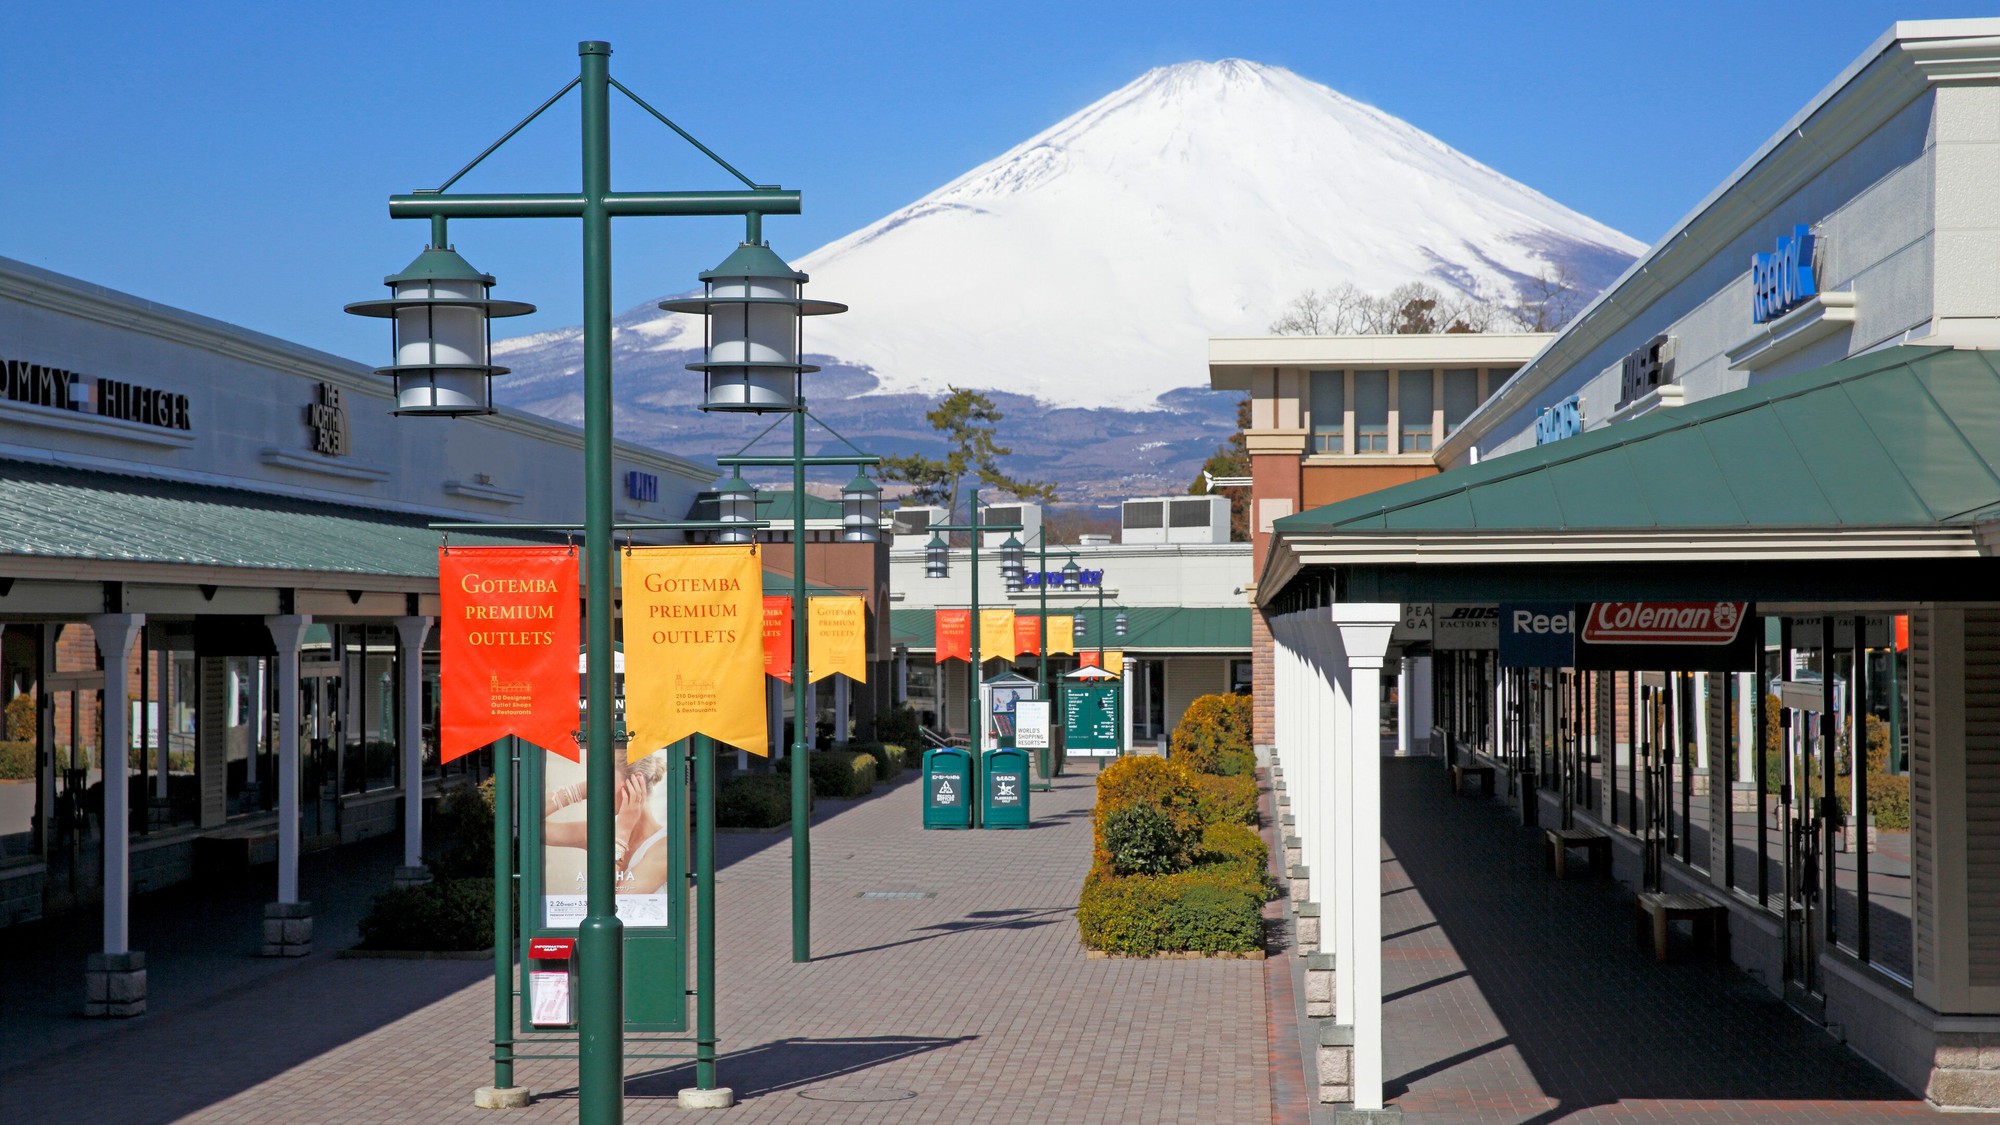
Ảnh: Gotemba Premium Outlets
Điều đáng chú ý không chỉ nằm ở doanh thu. Gotemba được đặt trong một vị trí nhìn ra núi Fuji và có hệ thống xe buýt, ôtô, tàu và tour một ngày kết nối với khu vực xung quanh. Chính outlet cũng tổ chức các hoạt động ẩm thực, lễ hội và sự kiện theo mùa. Ở đây, mua sắm được đưa vào trong một hành trình du lịch, thay vì yêu cầu du khách tách riêng một chuyến đi chỉ để mua hàng.
Trong khi đó, Thái Lan và Malaysia cho thấy một hướng khác: outlet có thể được xây dựng trực tiếp trên các dòng di chuyển lớn của khách.
Central Village tại Bangkok nằm gần sân bay Suvarnabhumi và được thiết kế với dịch vụ shuttle kết nối sân bay và các khu vực trung tâm. Nhà vận hành cho biết trong 8 tháng đầu năm 2024, khoảng 70% khách là người Thái và 30% là khách quốc tế; lượng khách đi theo tour tăng 60%. Mô hình khách hàng mà Central Pattana đặt ra cũng gồm cả người mua sắm nội địa thường xuyên lẫn du khách quốc tế.
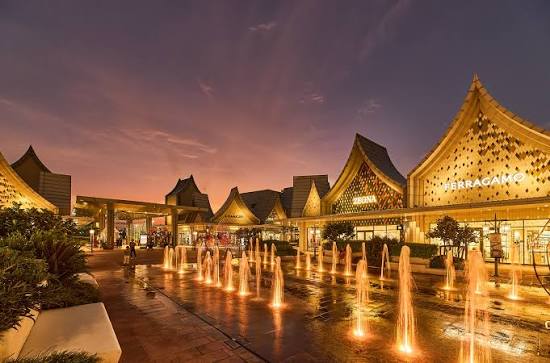
Ảnh: Central Village
Mitsui Outlet Park KLIA Sepang ở Malaysia thậm chí được xây ngay trong khu vực sân bay Kuala Lumpur, cách KLIA khoảng 5 phút di chuyển. Trung tâm hiện có hơn 200 cửa hàng và được định vị là điểm mua sắm cho cả khách địa phương lẫn quốc tế.
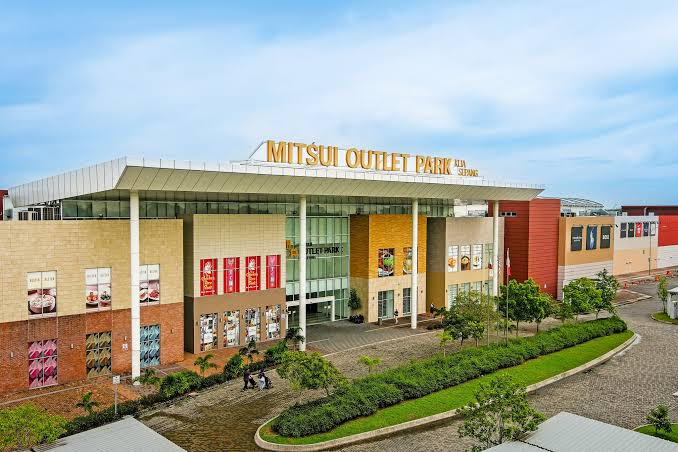
Ảnh: Mitsui Outlet Park KLIA Sepang
Điểm chung của những mô hình này là vị trí được tính theo dòng khách , không chỉ theo quỹ đất. Một outlet gần sân bay có thể đón khách trước khi vào thành phố hoặc trước khi rời đi; một outlet nằm trên tuyến du lịch có thể trở thành điểm dừng trong hành trình; trong khi mô hình ở vùng ngoại ô có thể dựa nhiều hơn vào khách địa phương.
Đây cũng là một điểm Việt Nam cần tính khi triển khai. Nếu outlet được đặt gần sân bay, cao tốc hoặc khu du lịch, câu hỏi tiếp theo sẽ là khách có thể đến bằng cách nào, có dịch vụ vận chuyển thuận tiện hay không và outlet có đủ lý do để họ dành vài giờ ở đó hay không.
Bởi một trung tâm có hàng trăm thương hiệu nhưng nằm ngoài hành trình của du khách sẽ khác rất nhiều so với một outlet được thiết kế ngay trong hành trình đó.
Với ông Johnathan Hạnh Nguyễn, đây cũng là logic đã xuất hiện trong các đề xuất của IPPG khi quy hoạch factory outlet gần sân bay, bên cạnh khu miễn thuế, F&B, vui chơi, khách sạn và các dịch vụ khác. Ông cho rằng một outlet có thể giúp khách lưu lại lâu hơn, mua sắm nhiều hơn và tạo hiệu ứng lan tỏa cho các dịch vụ du lịch.
Mặt khác, nếu outlet chỉ được nhìn như nơi đưa các thương hiệu quốc tế tới bán hàng giảm giá, mô hình này sẽ chỉ đơn thuần tạo thêm một kênh bán lẻ. Nhưng với mục tiêu hàng Việt chiếm 30 - 40% tại các mô hình thí điểm, Việt Nam đang đặt thêm một câu hỏi khác: liệu outlet có thể trở thành một cửa ngõ để khách quốc tế mua hàng Việt hay không?
Đây là điểm mà kinh nghiệm quốc tế có thể gợi mở. Tại Mitsui Outlet Park KLIA, bên cạnh các thương hiệu quốc tế, danh mục bán lẻ cũng bao gồm sản phẩm và thương hiệu địa phương; trung tâm được giới thiệu như một điểm đến cho cả người dân Malaysia và du khách quốc tế.
Với Việt Nam, danh mục hàng hóa có thể rộng hơn quần áo hay phụ kiện. OCOP, thực phẩm đóng gói, đồ thủ công, mỹ phẩm, thời trang, sản phẩm thiết kế và các đặc sản có khả năng trở thành quà tặng đều có thể được đặt vào câu chuyện này.
Ông Johnathan Hạnh Nguyễn từng đặt vấn đề tương tự khi so sánh Việt Nam với các thị trường trong khu vực. Theo ông, du khách đến Nhật thường tìm mua sản phẩm Nhật, đến Thái Lan tìm sản phẩm Thái và đến Hàn Quốc tìm hàng nội địa; trong khi Việt Nam chưa có một hệ thống shopping destination đủ rõ để khách quốc tế chủ động tìm mua hàng Việt.
Như vậy, với Việt Nam, đề án phát triển outlet mới chỉ là bước khởi đầu cho một mô hình bán lẻ còn khá mới. Thách thức phía trước không nằm ở việc có bao nhiêu cửa hàng được mở, mà ở khả năng biến những không gian bán lẻ này thành điểm đến đủ hấp dẫn để khách dành thời gian, mua sắm và sử dụng thêm các dịch vụ đi kèm.