Sự trỗi dậy của những mô hình trí tuệ nhân tạo tạo sinh (GenAI) cùng hệ thống tính toán hiệu năng cao đang đặt hạ tầng trung tâm dữ liệu trước bài toán hóc búa: năng lực xử lý của chip tăng nhanh hơn khả năng truyền tải dữ liệu giữa các máy chủ.
Khi các giải pháp dây đồng truyền thống chạm trần giới hạn vật lý về cự ly và độ tiêu hao năng lượng, quang học không còn là nâng cấp tùy chọn mà trở thành điều kiện tiên quyết để vận hành siêu cụm máy chủ phân tán.
Nhu cầu băng thông bùng nổ
Khác với lưu lượng Internet thông thường, khối lượng xử lý phân tán của AI đòi hỏi việc trao đổi dữ liệu liên tục với độ trễ tối thiểu giữa hàng chục nghìn GPU và bộ tăng tốc chuyên dụng.
Các liên kết bằng đồng truyền thống bộc lộ nhược điểm lớn về khoảng cách truyền dẫn, băng thông giới hạn và tỏa nhiệt cao.
Do đó, công nghệ kết nối quang học (Optical Interconnects) trở thành giải pháp cốt lõi để duy trì hiệu suất hoạt động liên tục cho các trung tâm dữ liệu thế hệ mới.
Báo cáo của công ty phân tích SNS Insider công bố tháng 9/2026 cho thấy thị trường kết nối liên trung tâm dữ liệu AI (AI DCI) toàn cầu đạt 12,85 tỷ USD năm 2025 và dự báo chạm mốc 53,35 tỷ USD vào năm 2035, đạt tốc độ tăng trưởng kép hàng năm (CAGR) 15,32%.
Phân khúc phần cứng giữ vai trò chủ đạo khi chiếm 54,37% doanh thu toàn thị trường năm 2025 nhờ nhu cầu thiết bị chuyển mạch, bộ thu phát và cáp truyền dẫn tốc độ cao. Song song đó, phần mềm mạng điều khiển bằng phần mềm (SDN) và công cụ tối ưu hóa tự động cũng đạt tốc độ mở rộng nhanh nhất với CAGR 18,65%.
Xét riêng mảng thiết bị kết nối quang học cho trung tâm dữ liệu AI, giá trị thị trường ước tính tăng từ 9,27 tỷ USD năm 2025 (năm cơ sở) lên 43,51 tỷ USD vào năm 2035, tương đương mức tăng trưởng kép 16,78% mỗi năm.
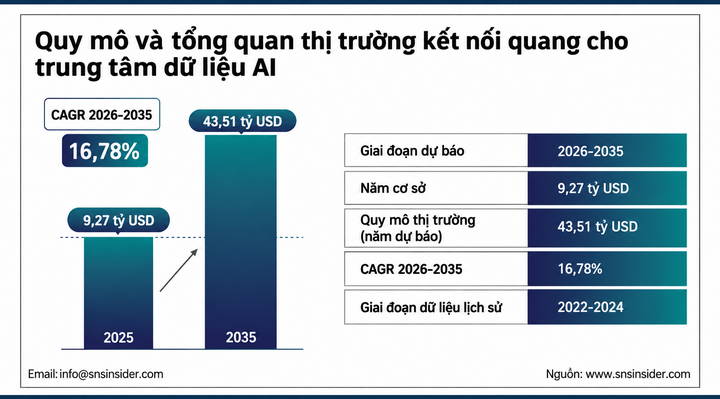
Thị trường thiết bị quang học cho trung tâm dữ liệu AI được dự báo tăng trưởng dựng đứng do nhu cầu chuyển đổi và tối ưu của các hệ thống.
Động lực chính đến từ bài toán năng lượng. Cơ quan Năng lượng Quốc tế dự báo mức tiêu thụ điện của các trung tâm dữ liệu toàn cầu sẽ chạm mốc khoảng 945 TWh vào năm 2030, tăng hơn gấp đôi năm 2024, trong đó AI là tác nhân hàng đầu.
Riêng tại Mỹ, Bộ Năng lượng (DOE) ước tính lượng điện tiêu thụ cho các cơ sở dữ liệu có thể tăng lên mức 325 đến 580 TWh vào năm 2028.
Để kiểm soát chi phí vận hành và đáp ứng chuẩn xanh, chuyển sang hạ tầng quang học tiết kiệm điện là yêu cầu bắt buộc đối với các nhà khai thác siêu quy mô.
Bản đồ đầu tư toàn cầu cho cuộc đua công nghệ thế hệ mới
Bắc Mỹ tiếp tục giữ vị trí trung tâm khi chiếm 35% thị phần thiết bị kết nối quang học và 38,47% thị phần AI DCI toàn cầu năm 2025.
Riêng thị trường Mỹ được định giá 2,89 tỷ USD năm 2025 đối với phần cứng quang học và dự kiến đạt 13,87 tỷ USD vào năm 2035 với CAGR 17,05%, chiếm tới 90% quy mô Bắc Mỹ nhờ mật độ trung tâm dữ liệu đám mây và siêu cụm GPU dày đặc.
Với thị trường DCI nói chung, quy mô tại Mỹ ước tính tăng từ 4,09 tỷ USD lên 14,64 tỷ USD vào năm 2035 với CAGR 13,61%.
Tuy nhiên, dòng vốn đầu tư cho phần cứng quang học đang chảy nhanh sang các khu vực khác nhằm phục vụ chiến lược AI tự chủ. Châu Á - Thái Bình Dương được dự báo tăng trưởng nhanh nhất thế giới giai đoạn 2026 - 2035, với CAGR đạt 17,89% ở mảng thiết bị quang học và 17,30% ở mảng DCI.
Trong đó, Trung Quốc chiếm 43% thị phần nội khối năm 2025 nhờ chính sách đẩy mạnh mạng lưới tính toán quốc gia và phủ sóng viễn thông băng rộng.
Các nước như Nhật Bản, Hàn Quốc và Ấn Độ cũng giải ngân những gói đầu tư lớn vào cáp quang dung lượng cao và trung tâm dữ liệu AI để hỗ trợ hạ tầng số bản địa.
Làn sóng đầu tư phần cứng quang học cho cụm AI đang bùng nổ toàn cầu.
Tại châu Âu, Đức chiếm 23% thị phần quang học khu vực năm 2025, dẫn đầu xu hướng hiện đại hóa trung tâm dữ liệu cho thuê bằng công nghệ quang học tiết kiệm điện nhằm đáp ứng nhu cầu đám mây và công nghiệp.
Tại Trung Đông và châu Phi, UAE là điểm sáng khi chiếm 19% thị phần khu vực năm 2025, được thúc đẩy bởi chiến lược đầu tư công vào trung tâm dữ liệu thế hệ mới và mạng lưới cáp quang tốc độ cao phục vụ các mô hình ngôn ngữ lớn bản địa.
Tại Mỹ Latinh, Brazil dẫn đầu khi nắm 35% thị phần nhờ sự mở rộng của các tập đoàn đám mây toàn cầu.
Cuộc đua công nghệ trên không thể thiếu vắng sự tham gia của các tên tuổi hàng đầu thế giới. Broadcom và Coherent đang gia tăng sản lượng linh kiện thu phát quang chuẩn 800G và 1,6T, trong khi NVIDIA tối ưu hóa mạng quang học cho các siêu cụm máy chủ AI lớn.
Ở cấp độ vi mạch, các công ty như Ayar Labs và Celestial AI đẩy mạnh giải pháp quang học chip-to-chip nhằm thay thế đường truyền đồng giữa CPU, GPU và bộ nhớ để cắt giảm điện năng.
Ở cấp độ mạng diện rộng, Cisco và Ciena liên tục mở rộng giải pháp AI-ready Ethernet và kiến trúc DCI lai. Dù còn phải đối mặt với những thách thức về chi phí sản xuất và độ phức tạp đóng gói, đầu tư phần cứng quang học đã trở thành điều kiện tiên quyết để định hình năng lực cạnh tranh trong kỷ nguyên AI.