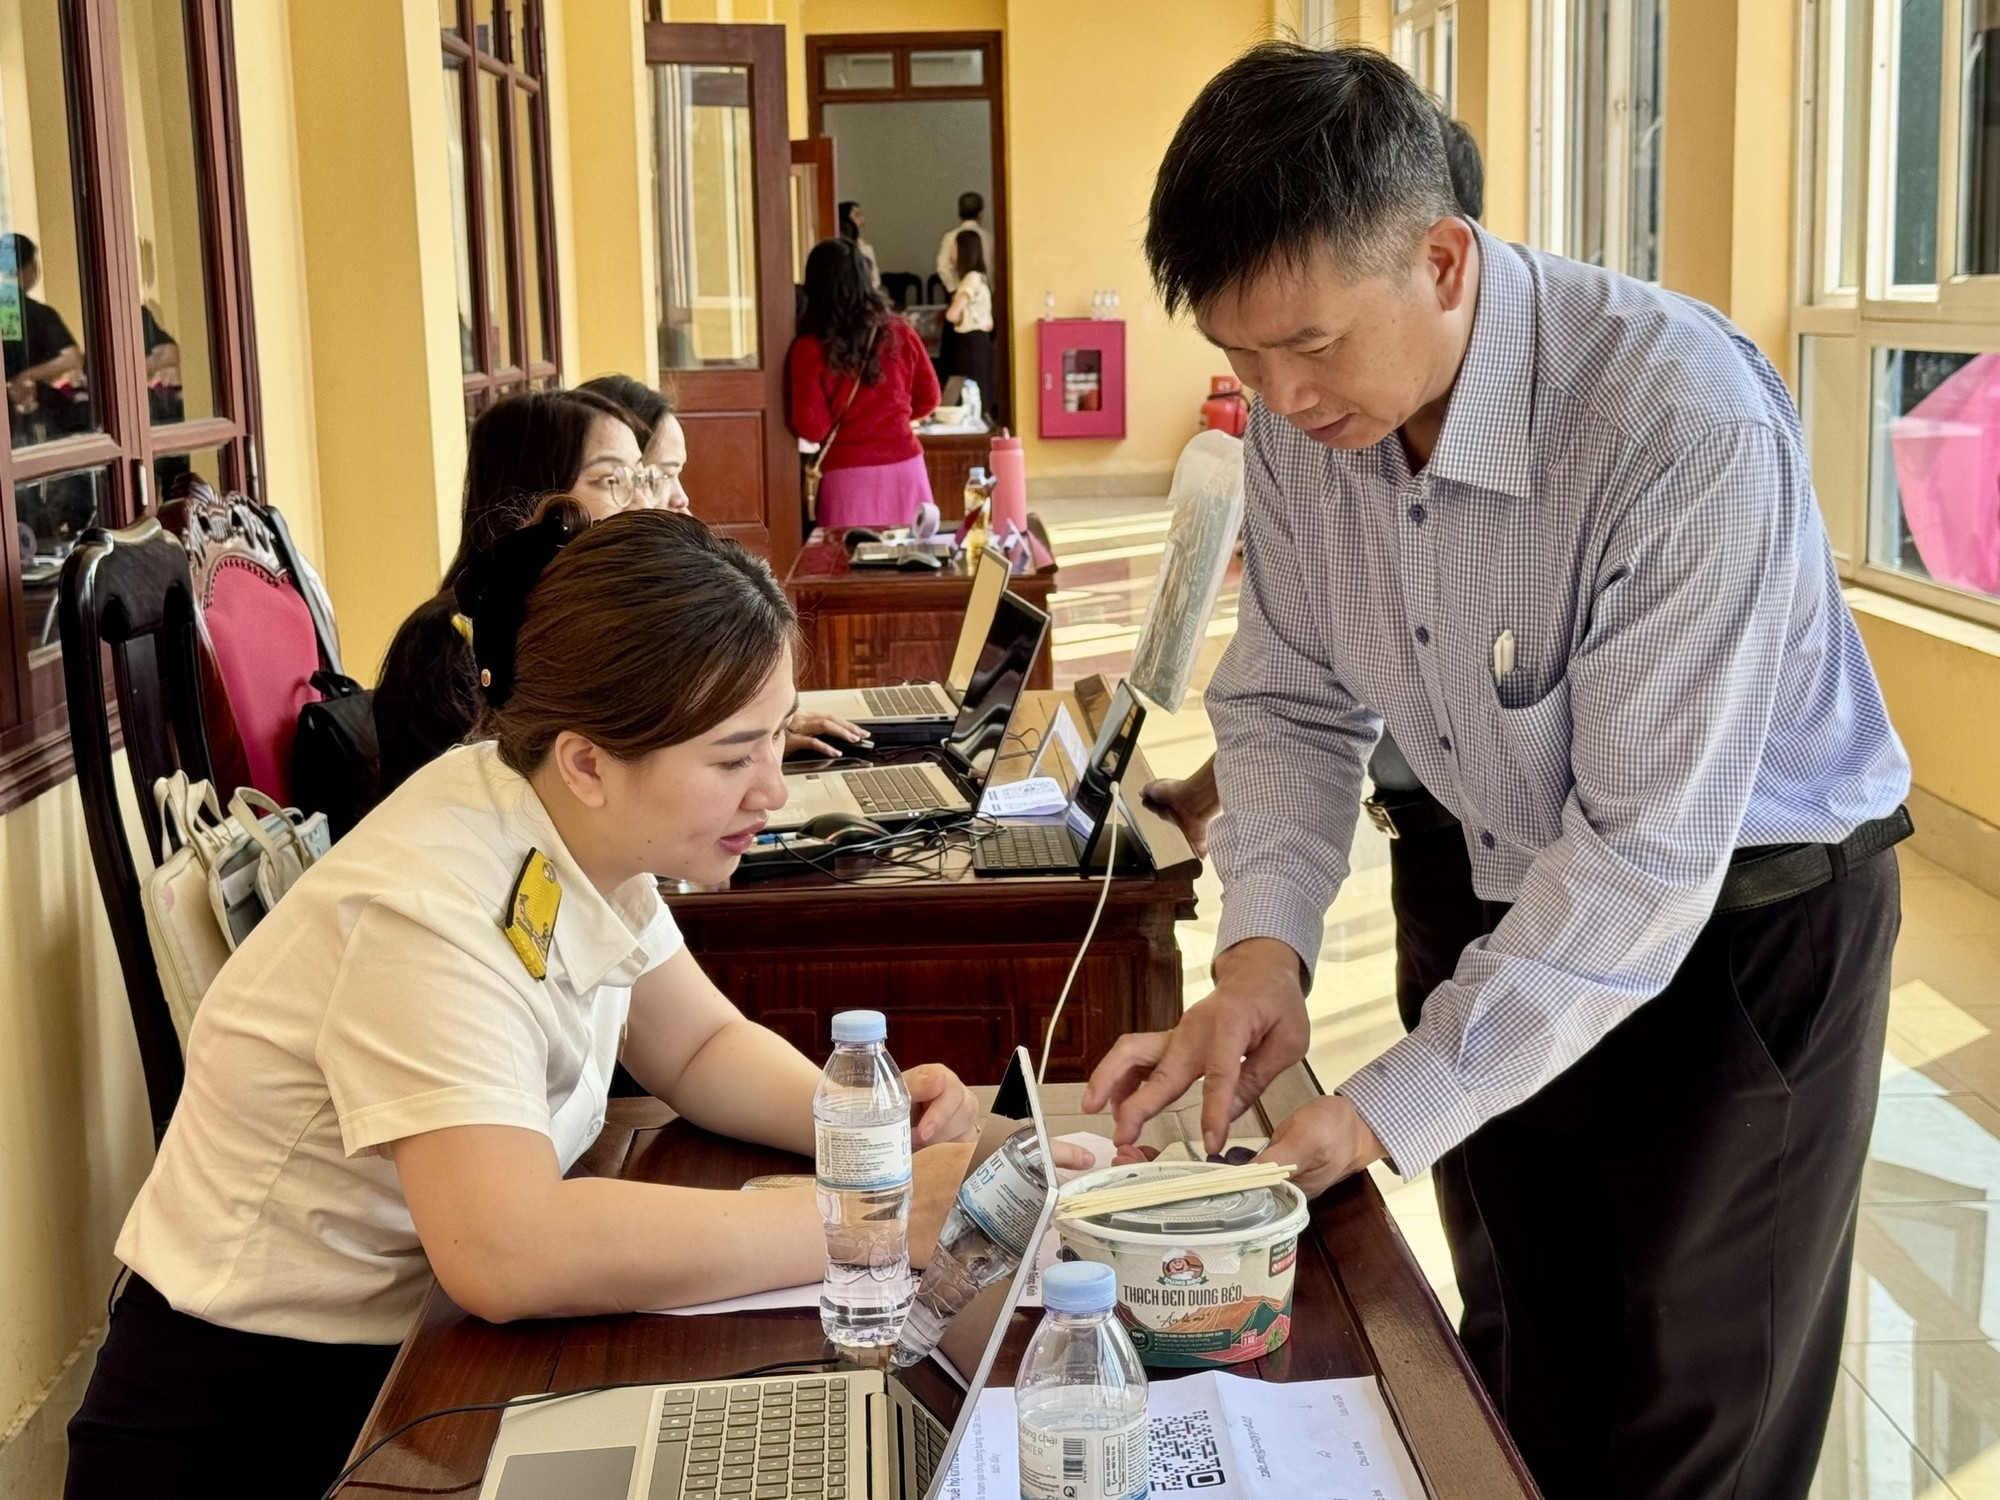
Nhiều người bắt đầu cài đặt eTax Mobile kiểm tra và phát hiện nợ thuế đất phi nông nghiệp (Ảnh minh họa - Nguồn: Cục Thuế)
Hoang mang vì chưa nắm rõ quy định
Theo luật hiện hành, người được Nhà nước giao hoặc cho thuê đất để xây dựng nhà ở là người nộp thuế. Khi quyền sử dụng đất được chuyển nhượng, nghĩa vụ thuế thuộc về bên nhận chuyển nhượng.
Nghị định số 252/2026 của Chính phủ quy định người nộp thuế thực hiện nộp thuế một lần trong năm, chậm nhất vào ngày 31/10. Riêng năm 2026, do ngày 31/10 rơi vào thứ bảy, hạn nộp được xác định là ngày làm việc tiếp theo, tức ngày 2/11.
Với những quy định như trên, người dân đang sử dụng nhà phố hay căn hộ chung cư ở nông thôn, đô thị đều thuộc diện chịu thuế sử dụng đất phi nông nghiệp. Trong đó, thuế đối với căn hộ được tính dựa trên phần diện tích đất phân bổ cho từng căn hộ. Thế nhưng, ít người để ý đến quy định này, thậm chí không biết và chưa tìm hiểu.
Từ khi nảy sinh các trường hợp nợ thuế quá hạn bị cấm xuất cảnh, nhiều người bắt đầu cài đặt eTax Mobile kiểm tra và phát hiện nợ thuế đất phi nông nghiệp.
Bà Tống Khánh Linh (Ninh Bình) cho biết, trước đây, hàng năm, trưởng khu phố đến từng nhà thu hộ khoản thuế này nhưng từ khi một số dịch vụ chuyển lên môi trường số, bà không nhận được thêm thông báo đóng khoản này nữa. Tới đây, gia đình bà có kế hoạch đi nước ngoài thăm người thân, nếu đến sát ngày xuất cảnh mới phát hiện còn nợ thuế đất phi nông nghiệp và thuộc diện tạm hoãn xuất cảnh thì rất khó xử lý.
Bà Linh cho biết không ngại đóng thuế nhưng nhiều người lớn tuổi như bà không hay sử dụng điện thoại thông minh, không thường xuyên kiểm tra ứng dụng thuế điện tử nên rất dễ bỏ sót.
Cùng chung nỗi lo về thuế đất phi nông nghiệp, một cư dân sinh sống tại chung cư tại Hà Nội cho biết, gia đình ông đã sinh sống ở đây từ năm 2015 đến nay nhưng chưa biết đến việc mình phải đóng thuế sử dụng đất phi nông nghiệp hằng năm. Ông cứ nghĩ mua lại nhà từ chủ đầu tư, đóng đủ tiền, đã hoàn thành nghĩa vụ tài chính khi làm sổ hồng và đóng các khoản thuế, phí lúc mua bán, chuyển nhượng là xong. Gia đình ông từ trước đến nay cũng không thấy cơ quan thuế gửi thông báo hay giấy yêu cầu đóng thuế nên ông không biết còn nghĩa vụ này.
Đáng chú ý, một số người dân, dù đã nộp thuế sử dụng đất phi nông nghiệp, họ vẫn nhận được thông báo chưa nộp hoặc bị ghi nhận còn nợ thuế.
Ông Lê Long, Phó Cục trưởng Cục Thuế, lý giải tình trạng người đã chuyển nhượng đất vẫn nhận thông báo thuế có thể xuất phát từ thông tin chưa được cập nhật, liên thông kịp thời. Với trường hợp đã nộp nhưng vẫn nhận thông báo chưa nộp, nguyên nhân có thể do độ trễ trong ghi nhận dữ liệu hoặc thông báo bị trùng.
Ông Long cho biết Cục Thuế đã ghi nhận phản ánh và sẽ chỉ đạo cơ quan thuế địa phương xử lý; người dân có thể phản ánh qua các kênh điện tử của cơ quan thuế, Bộ Tài chính hoặc eTax Mobile.
Thấu hiểu tâm tư của người dân, luật sư Hoàng Hà (Đoàn luật sư TP.HCM) cho rằng điều đáng lo ngại không hẳn là số thuế phải nộp mà là việc người dân có thể bị ghi nợ, tính tiền chậm nộp đối với nghĩa vụ mà họ chưa được thông tin, hướng dẫn đầy đủ.
Để xử lý kịp thời tình huống có thể phát sinh, trước hết, người dân có nhà, đất, kể cả căn hộ chung cư, cần chủ động kiểm tra nghĩa vụ thuế sử dụng đất phi nông nghiệp, không nên mặc nhiên cho rằng chưa nhận được thông báo thì không phải nộp thuế; có thể sử dụng ứng dụng eTax Mobile để tra cứu khoản thuế phải nộp, kiểm tra thông tin thửa đất, số tiền và thực hiện thanh toán. Nếu chưa từng kê khai hoặc không tra cứu được nghĩa vụ thuế, cần liên hệ trực tiếp cơ quan thuế nơi người dân có đất để được hướng dẫn.
Đặc biệt với những trường hợp đã chuyển nhượng nhà đất, đã nộp thuế nhưng vẫn bị ghi nợ hoặc phát hiện thông tin không chính xác, người dân cần lưu giữ hợp đồng, sổ hồng, chứng từ thanh toán và đề nghị cơ quan thuế kiểm tra, điều chỉnh.
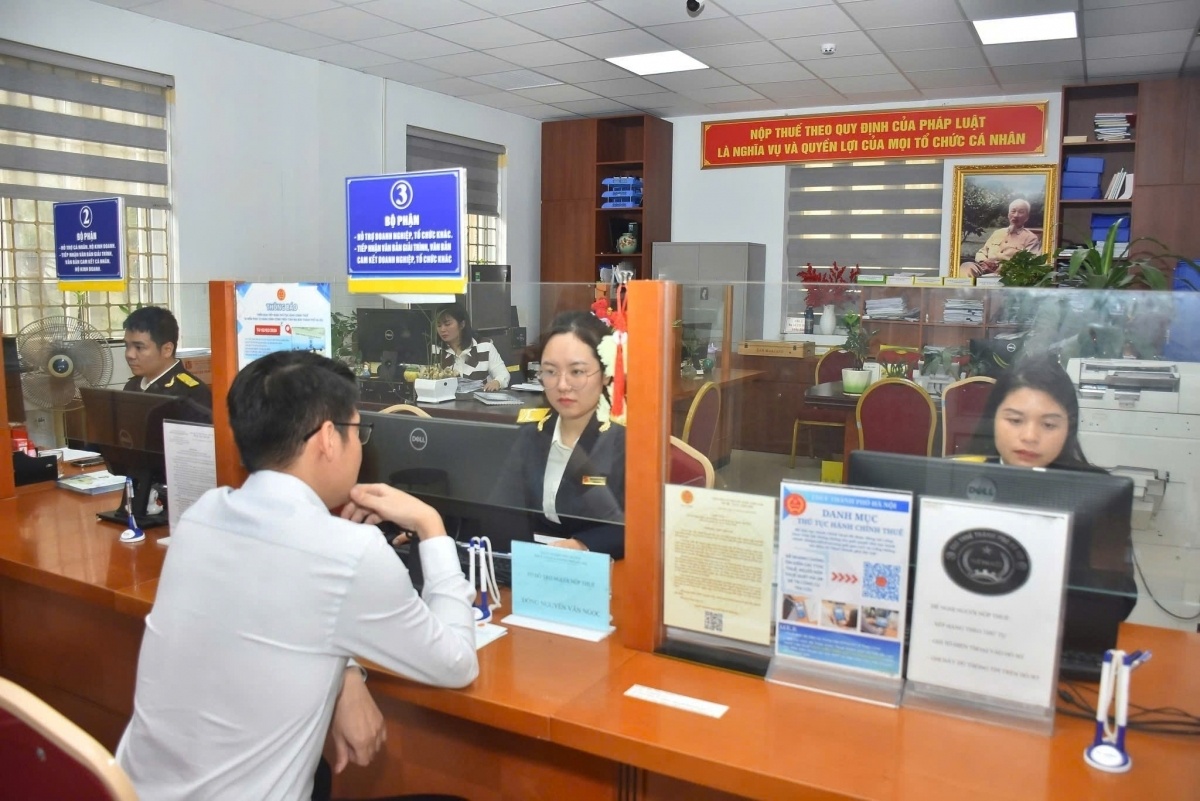
Cục Thuế vừa có công văn hỏa tốc yêu cầu Thuế các tỉnh, thành phố tập trung rà soát dữ liệu, giải quyết kiến nghị và tăng cường hỗ trợ người dân thực hiện nghĩa vụ thuế. (Ảnh minh hoạ - Nguồn: Cục Thuế)
Chuẩn hóa dữ liệu, tăng cường hỗ trợ người nộp thuế
Ở góc độ quản lý Nhà nước, Thứ trưởng Bộ Tài chính Nguyễn Đức Chi cho rằng, khi người dân đã chuyển nhượng đất đúng quy định nhưng cơ quan thuế vẫn căn cứ dữ liệu cũ thì trách nhiệm cập nhật thuộc về các cơ quan quản lý nhà nước. Do đó, dữ liệu nhà ở, đất đai và thuế phải được cập nhật, liên thông, với sự phối hợp của cơ quan thuế, chính quyền địa phương và cơ quan quản lý đất đai.
Nhằm tháo gỡ kịp thời khó khăn cho người nộp thuế, đồng thời nâng cao hiệu quả quản lý thuế sử dụng đất phi nông nghiệp, Cục Thuế vừa có công văn hỏa tốc yêu cầu Thuế các tỉnh, thành phố tập trung rà soát dữ liệu, giải quyết kiến nghị và tăng cường hỗ trợ người dân thực hiện nghĩa vụ thuế. Trong đó, Cục Thuế lưu ý, theo quy định hiện hành, người dân không phải xin xác nhận của cơ quan chức năng trên tờ khai thuế sử dụng đất phi nông nghiệp, không phải cung cấp lại những thông tin, hồ sơ mà cơ quan nhà nước đã có và đủ điều kiện kết nối dữ liệu. Trường hợp cơ quan Thuế đã khai thác được đầy đủ thông tin đất đai từ cơ sở dữ liệu quốc gia và cơ sở dữ liệu của cơ quan quản lý nhà nước về nông nghiệp và môi trường, người nộp thuế không phải nộp hồ sơ khai thuế.
Để khắc phục những tồn tại, Cục Thuế yêu cầu các địa phương tiếp tục chuẩn hóa dữ liệu quản lý, tập trung rà soát thông tin lịch sử, dữ liệu sai lệch, trùng lặp và các trường hợp bỏ sót đối tượng. Việc cập nhật phải bảo đảm chính xác thông tin người sử dụng đất, địa chỉ thửa đất, kết quả thực hiện nghĩa vụ thuế và các biến động liên quan.
Đặc biệt, việc rà soát cần gắn với quá trình sắp xếp địa bàn hành chính hai cấp, cập nhật danh mục loại đất, loại đường, tổ, thôn, khu vực, đoạn đường và giá đất. Trường hợp thay đổi cơ quan Thuế quản lý, các đơn vị phải thực hiện chuyển tờ khai, dữ liệu nợ, số tiền nộp thừa và cập nhật trạng thái chuyển địa bàn, tránh phát sinh sai lệch trong quản lý nghĩa vụ thuế.
Cơ quan Thuế được yêu cầu chủ động khai thác dữ liệu ngành, phối hợp với chính quyền địa phương và cơ quan quản lý đất đai để đối chiếu thông tin người sử dụng đất, biến động đất đai, tình hình thực hiện nghĩa vụ với ngân sách nhà nước. Trong đó, 100% trường hợp người nộp thuế nộp thừa phải được xác nhận chính xác số tiền trên hệ thống quản lý thuế tập trung (TMS).
Cùng với việc hoàn thiện dữ liệu, Cục Thuế yêu cầu rà soát toàn bộ phản hồi, kiến nghị của người dân chưa được giải quyết; phân loại theo nội dung, nguyên nhân và thẩm quyền xử lý. Mỗi trường hợp phải được phân công cụ thể công chức tiếp nhận, người xử lý, lãnh đạo kiểm soát và thời hạn hoàn thành, không để xảy ra tình trạng bỏ sót, tồn đọng hoặc đùn đẩy trách nhiệm. Khi có đủ căn cứ, cơ quan Thuế phải chủ động xác minh, điều chỉnh dữ liệu và trả lời người nộp thuế rõ ràng, đúng trọng tâm, nêu cụ thể căn cứ và hướng xử lý. Đối với những trường hợp cần xác minh thêm hoặc vượt thẩm quyền, phải thông tin đầy đủ, hướng dẫn cụ thể và phối hợp theo dõi đến khi có kết quả.
Cục Thuế cũng yêu cầu các địa phương đánh giá lại hoạt động ủy nhiệm thu thuế sử dụng đất phi nông nghiệp, từ hợp đồng, phạm vi ủy nhiệm đến trách nhiệm của các bên. Việc đối soát số thu, số đã nộp ngân sách và số đã hạch toán trên hệ thống phải được thực hiện kịp thời; xử lý các trường hợp thu sai đối tượng, chậm nộp ngân sách, đã nộp nhưng chưa cập nhật hoặc vẫn ghi nhận nợ không đúng thực tế.
Một nhiệm vụ đáng chú ý là thành lập các tổ công tác hỗ trợ trực tiếp người dân kê khai, nộp thuế và giải quyết vướng mắc phát sinh. Trưởng Thuế tỉnh, thành phố làm Tổ trưởng, chịu trách nhiệm chỉ đạo chung và toàn diện về kết quả triển khai trên địa bàn; các Phó trưởng Thuế tỉnh, thành phố làm Tổ phó, phụ trách địa bàn được phân công. Trưởng Thuế cơ sở trực tiếp tổ chức thực hiện, bố trí nhân lực hỗ trợ và xử lý các vấn đề phát sinh.
Việc triển khai đồng bộ các nhiệm vụ trên nhằm bảo đảm dữ liệu thuế chính xác, minh bạch, hạn chế sai sót trong thông báo nghĩa vụ tài chính, đồng thời tạo thuận lợi cho người dân thực hiện nghĩa vụ thuế theo đúng quy định.